[한화에어로스페이스] 2분기 영업이익 1조 돌파, 주가 조정 뒤 볼 수주와 밸류에이션
한화에어로스페이스는 2026년 2분기 연결 영업이익이 처음으로 1조 원을 넘어섰습니다. 그런데 10월 8일 주가는 89만1천 원으로 하루 8.3% 하락했고, 9월 고점에서도 크게 밀렸습니다. 방산 수출 성장과 주가 조정을 함께 놓고 보면 지금 확인할 것은 무엇일까요?
① 어떤 회사인가?
| 항목 | 내용 |
|---|---|
| 종목명·코드 | 한화에어로스페이스 · 012450 |
| 상장 시장 | 코스피 |
| 핵심 사업 | 지상방산, 항공엔진·우주, 조선해양 및 방산전자 계열 사업 |
| 대표 제품 | K9 자주포, 천무, 항공엔진 |
| 시가총액 | 약 45.9조 원(10월 8일 종가 기준) |
K9과 천무 같은 지상 무기체계를 국내외에 공급하고, 항공엔진 부품과 우주 사업도 영위합니다. 한화오션·한화시스템 등 계열 실적이 연결 수치에 반영되면서 회사 전체의 외형이 커졌습니다. 그래서 연결 매출만 볼 때는 방산 수출과 조선·전자 계열의 기여를 구분해 읽을 필요가 있습니다.
② 최근 주가는 왜 조정받았을까?
10월 8일 종가 89만1천 원은 10월 1일 103만1천 원보다 약 13.6% 낮습니다. 9월 8일 102만7천 원과 비교하면 약 13.2% 하락했고, 7월 8일 104만1천 원 대비로도 약 14.4% 낮습니다. 2025년 10월 10일 104만2천 원보다도 약 14.5% 낮은 수준입니다. 날짜별 종가를 단순 비교했으며 배당은 반영하지 않았습니다.
실적 측면에서는 7월 31일 발표된 2분기 매출과 영업이익이 전년 동기보다 각각 47%, 59% 증가했습니다. 지상방산 수주잔고도 38조3천억 원으로 발표됐습니다. 9월 폴란드 방산전시회에서는 K9 3차 실행계약 추진과 무인·방공 분야 확대가 부각됐지만, 수주 추진은 계약 체결과 매출 인식과는 다릅니다. 10월 8일 급락을 설명하는 단일 공시는 확인되지 않아, 특정 뉴스 탓으로 단정하기보다 급등했던 방산주의 차익실현과 실적 대비 기대수준을 함께 살펴야 합니다.
③ 최근 실적은 어떨까?
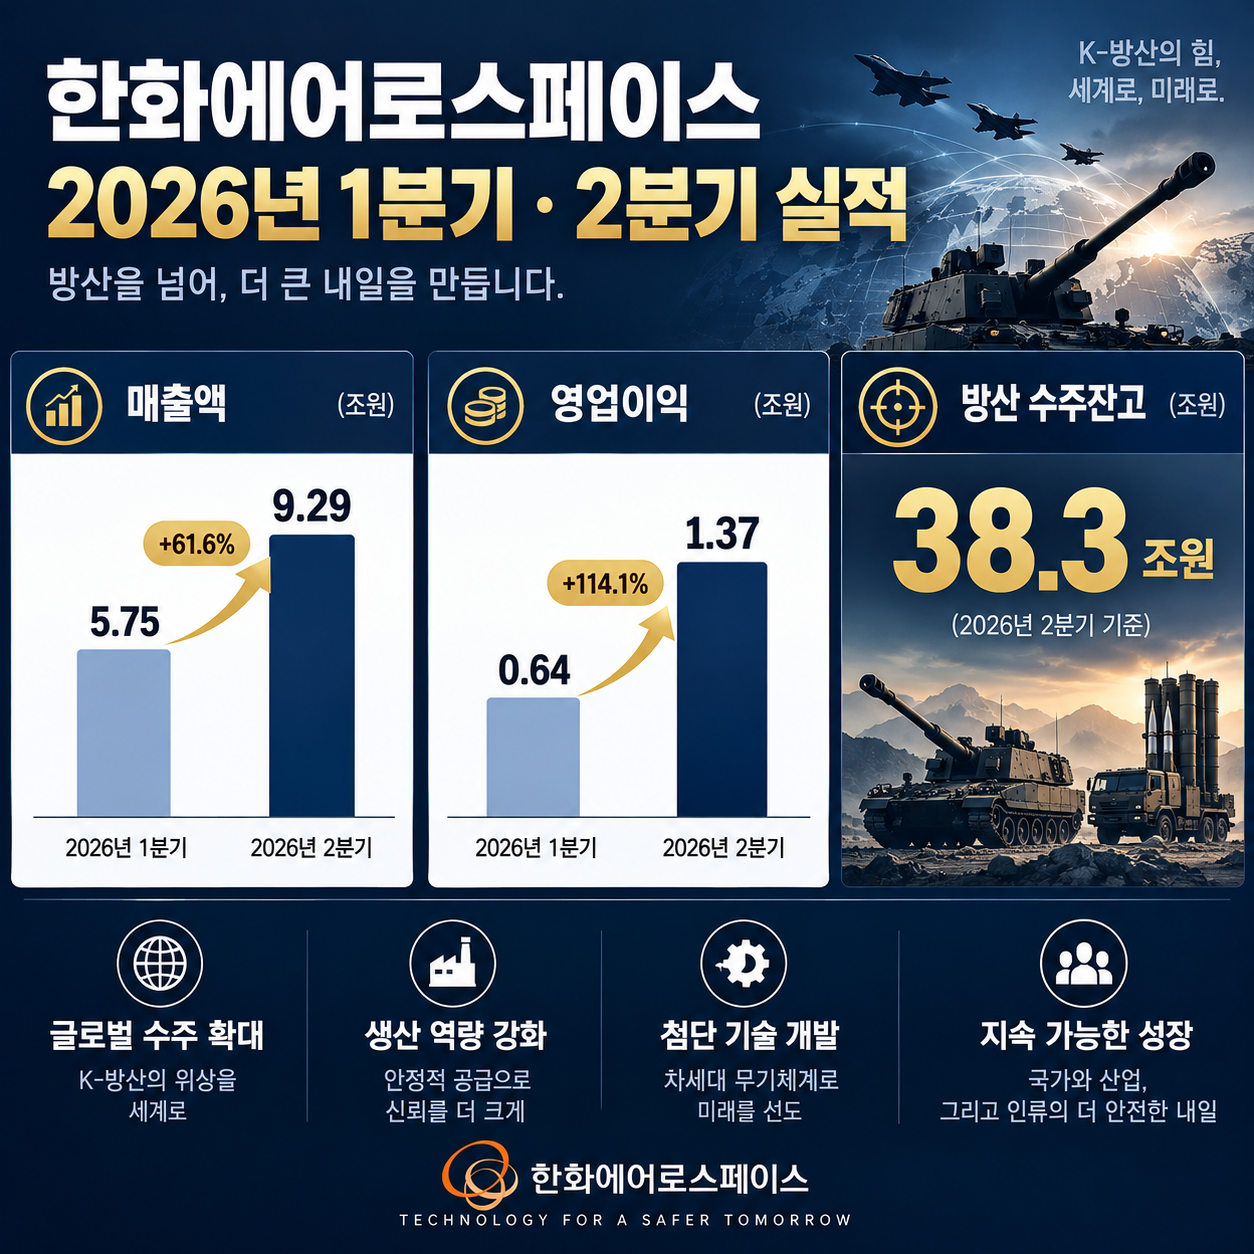
| 구분 | 2026년 1분기 | 2026년 2분기 |
|---|---|---|
| 매출 | 5.75조 원 | 9.29조 원 |
| 영업이익 | 0.64조 원 | 1.37조 원 |
| 당기순이익 | 0.26조 원 | 1.08조 원 |
| 영업이익률 | 11.1% | 14.7% |
2분기 연결 매출은 전분기보다 약 62%, 영업이익은 약 114% 증가했습니다. 분기 영업이익 1조 원 돌파와 지상방산 수주잔고 증가는 긍정적입니다. 다만 연결 기준에는 한화오션·한화시스템 실적도 포함되므로, 방산부문만의 이익률과 납품 속도도 따로 확인해야 합니다. 2분기 지상방산 매출은 2조1,075억 원, 영업이익은 5,330억 원이었습니다.
④ 기대 요인
- 확보된 수주잔고: 지상방산 38.3조 원은 향후 생산·납품으로 이어질 사업 기반입니다. 계약별 납기와 선수금·원가를 함께 봐야 합니다.
- 수출 지역 확대: 폴란드·이집트·호주 등 기존 납품과 유럽의 추가 협의가 이어집니다. 실제 계약 공시 전에는 파이프라인과 확정 수주를 구별해야 합니다.
- 제품군 경쟁력: K9 자주포와 천무의 해외 운용·현지생산 경험은 후속 계약 경쟁력에 보탬이 될 수 있습니다.
- 항공우주 부문 개선: 2분기 항공우주 부문은 흑자 전환했습니다. 엔진 개발·정비 수익이 안정적으로 커지는지 확인이 필요합니다.
⑤ 주요 위험요인
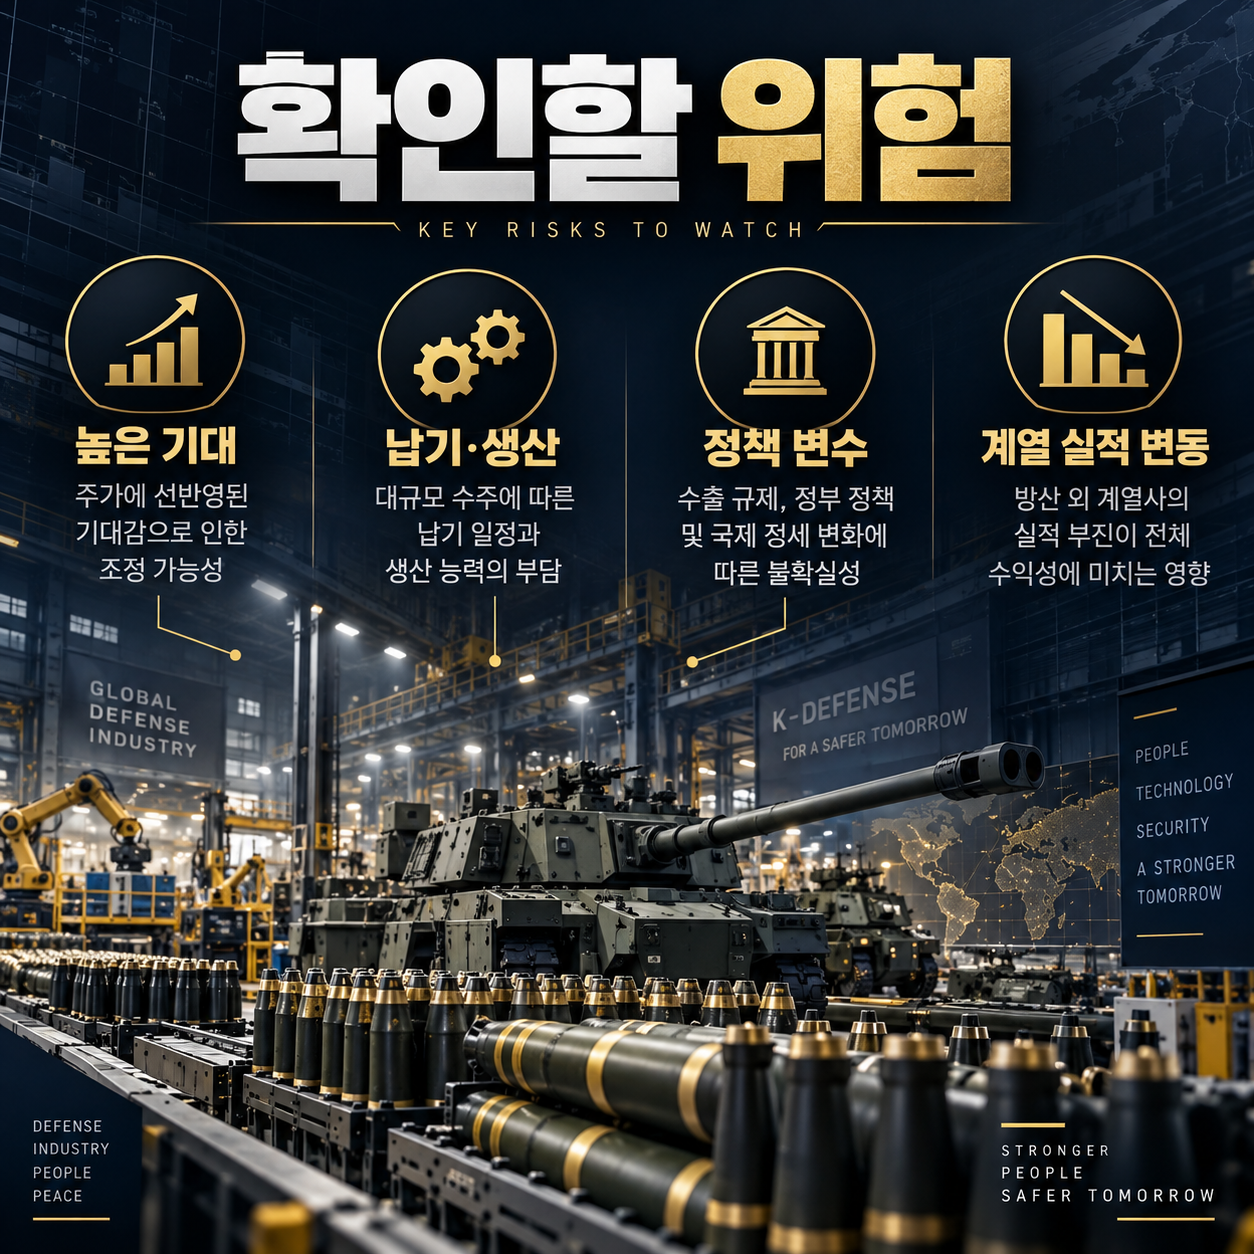
- 주가 변동과 높은 평가: 최근 조정에도 과거보다 높은 이익 성장 기대가 반영돼 있어, 수주 지연이나 마진 하락에 민감할 수 있습니다.
- 수출 일정·정책 리스크: 정부 승인, 현지화 조건, 예산 및 지정학 변화가 계약과 납품 시점을 늦출 수 있습니다.
- 생산능력 제약: 여러 국가의 납품이 겹치면 인력·부품·공장 증설 비용과 품질 관리가 중요해집니다.
- 연결 실적의 복합성: 조선 및 계열사 실적이 연결 수치에 섞이므로, 방산 본업 성과가 가려질 수 있습니다.
- 자본·재무 부담: 대규모 설비투자와 인수·증설은 운전자금과 부채 부담을 키울 수 있습니다.
⑥ 증권가 전망
한국경제 컨센서스 화면의 10월 8일 평균 목표주가는 158만833원입니다. 미래에셋증권은 9월 30일 목표주가 155만 원과 매수 의견을 제시한 것으로 집계됐습니다. 당시 주가 89만1천 원과 비교하면 평균 목표가 차이는 크지만, 목표주가에는 수출 물량·납기·마진 가정이 들어갑니다. 수주가 실제 생산과 현금 회수로 이어지는지가 핵심 전제입니다.
⑦ 밸류에이션은?
한국경제가 표시한 10월 8일 종가 기준 PER은 약 33배입니다. WiseReport의 2026년 추정치 기준으로는 PER 약 22배, PBR 약 4.3배, ROE 약 21% 수준입니다. 실제 과거 실적 배수와 예상 실적 배수는 기준이 다르므로 섞어 비교하면 안 됩니다. 성장률과 수주 가시성은 프리미엄 요인이지만, 이익이 시장 추정에 못 미치면 밸류에이션 부담이 커질 수 있습니다.
⑧ 앞으로 볼 시나리오
| 시나리오 | 조건 | 점검할 내용 |
|---|---|---|
| 🟢 긍정적 | 수출 계약 추가, 예정 물량 납품, 방산 마진 유지 | 계약 공시, 수주잔고, 분기 영업이익률 |
| 🟡 중립적 | 기존 주문은 이어지나 신규 수주와 주가 재료가 공백 | 납품 일정, 재고·운전자금, 계열사 기여 |
| 🔴 부정적 | 계약 지연·취소, 원가 상승, 생산 병목 | 납기 변경, 비용 증가, 순차입금 |
⑨ 투자자가 확인할 5가지

- 38.3조 원 수주잔고가 계획대로 매출로 전환되는가?
- 폴란드 K9·천무 추가 물량은 협의 단계인지 확정 계약인지?
- 방산부문 이익률과 연결 이익을 따로 확인했는가?
- 항공우주 개선이 반복 가능한 흑자로 이어지는가?
- 현재 주가에 반영된 성장 기대와 본인의 변동성 감내 수준은 맞는가?
한줄평: “수출 수주와 실적은 탄탄하지만, 높은 기대를 정당화할 납품·마진·현금흐름을 계속 확인해야 할 방산 성장주.”
한화에어로스페이스는 수주잔고가 크다는 점만으로 투자 판단을 끝낼 수 없습니다. 계약이 매출로 인식되고 이익과 현금으로 남는 속도가 주가의 다음 방향을 좌우할 가능성이 큽니다.
※ 본 글은 투자 정보를 정리하기 위한 콘텐츠이며 특정 종목의 매수·매도를 권유하는 글이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
주요 출처
- 한화에어로스페이스 2026년 2분기 실적 발표 (2026.07.31)
- 한화에어로스페이스 2026년 2분기 IR 자료
- 한국거래소 IR 일정 공시
- 한화의 폴란드 MSPO 2026 관련 보도 (2026.09.07)
- 한화에어로스페이스 주가·컨센서스 (2026.10.08 기준)
- WiseReport 실적·밸류에이션 컨센서스
- WiseReport 제공 최신 리포트 정보
'똑똑해지기 > AI로 주식공부해보기' 카테고리의 다른 글
| [SK하이닉스] 2분기 영업이익률 76%에도 주가 조정, HBM4 기대와 실적 눈높이 따져보기 (0) | 2026.10.14 |
|---|---|
| [LG에너지솔루션] 3분기 보조금 제외 흑자 전환, ESS와 전기차 회복을 함께 볼 때 (0) | 2026.10.12 |
| [삼성전자] 사상 최대 실적에도 주춤한 주가, AI 메모리 기대는 어디까지 반영됐나 (0) | 2026.10.09 |
| [삼성전기] AI 부품 실적 성장과 1조원 공급계약, 지금 주가에서 확인할 것은? (0) | 2026.10.08 |
| [LG전자] 2분기 최대 실적, 관세 환급과 AI 냉각 기대를 따져보자 (0) | 2026.10.07 |
| [현대차] 최대 매출에도 이익은 감소, 하이브리드와 신차가 회복을 이끌까? (0) | 2026.10.06 |
| [심텍] SOCAMM 기대와 2분기 실적 회복, 급등 뒤 확인할 투자 포인트 (0) | 2026.10.05 |
| [피에스케이] 반도체 장비 실적이 바꾼 숫자: 2026년 하반기 체크포인트 (0) | 2026.10.02 |
| [노타] 퀄컴 NPU 로봇 AI 급등 후 왜 흔들렸나? 2026년 상반기 실적과 전망 (0) | 2026.10.01 |
| [현대건설] 수주잔고 103조 돌파와 원전 기대감, 지금 확인할 5가지 (0) | 2026.09.30 |