최근 한전기술 주가가 움직이는 이유가 뭘까요?
9월 초 미국 원전 건설 협력 기대가 퍼지며 원전주로 매수세가 몰렸습니다. 한전기술은 9월 7일 +13.66%, 8일 +16.60% 오르며 단기 급등했습니다.
다만 시장 기대가 실제 설계 용역 수주와 매출로 바뀌기까지는 시간이 필요합니다. 상반기 영업이익이 개선된 것은 분명 긍정적이지만, 급등 뒤 변동성도 함께 커졌다는 점을 같이 봐야 합니다.
① 회사 소개
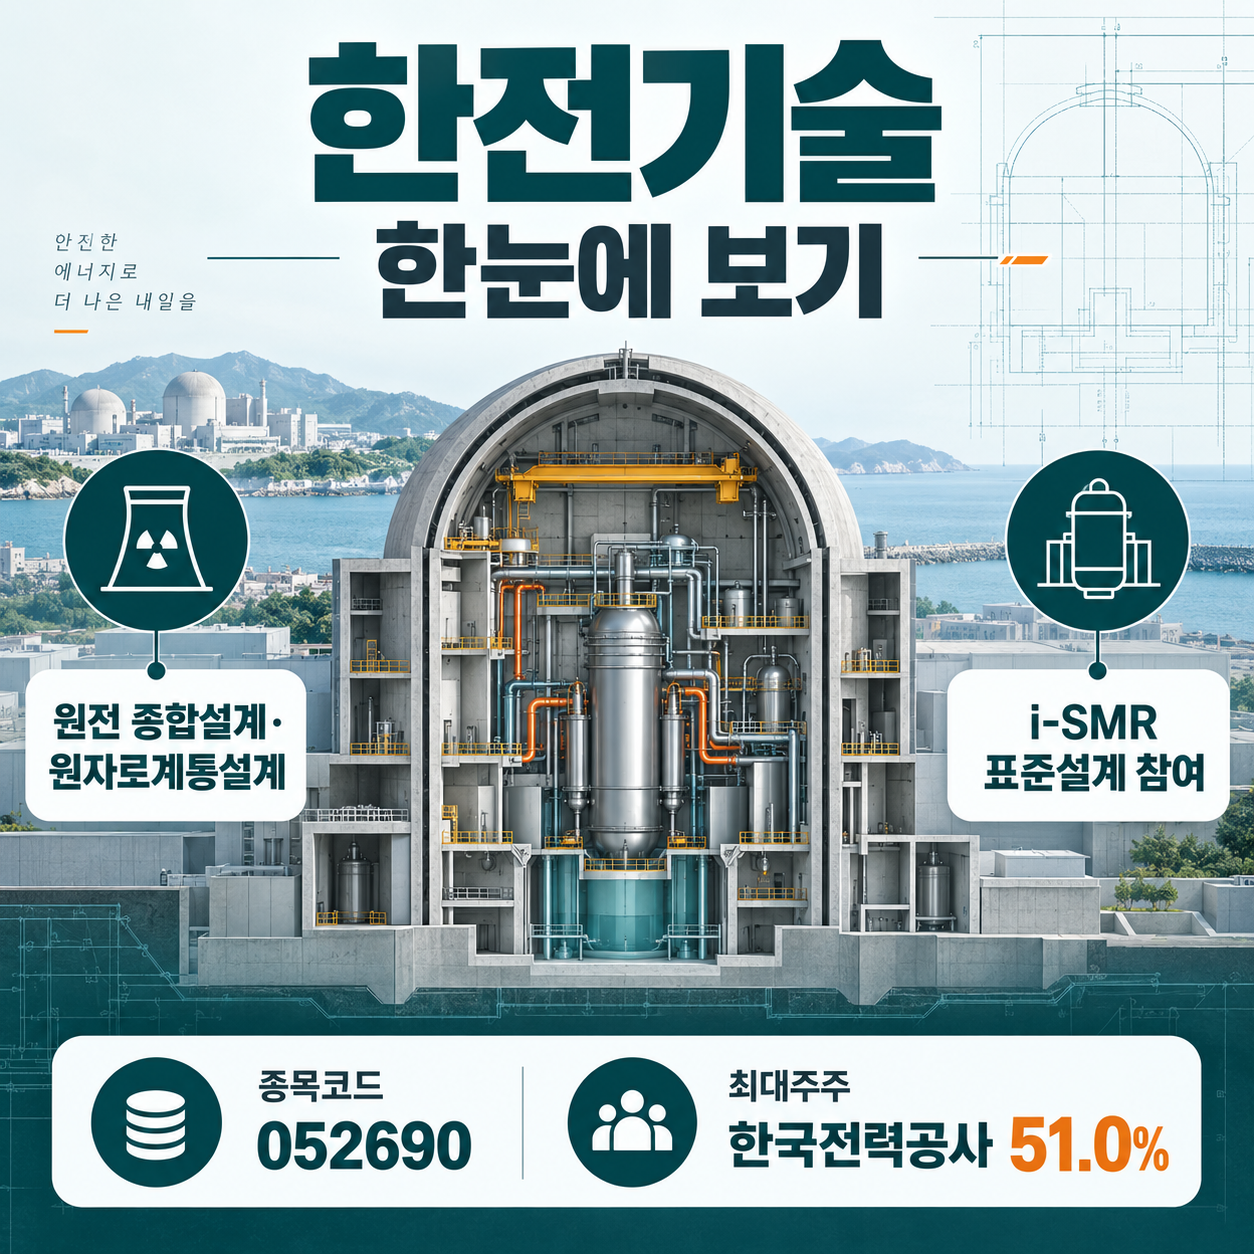
| 종목코드 | 052690 |
| 시장 | 코스피 |
| 업종 | 엔지니어링 및 기술 서비스 |
| 주요 사업 | 원전 종합설계, 원자로계통 설계, 발전플랜트 엔지니어링 |
| 주요 성장축 | 체코·신한울 설계, i-SMR, 해외 원전 |
| 최대주주 | 한국전력공사 51.0% |
한전기술은 원전 설계 도면을 만드는 회사가 아니라, 원전 전체를 설계하고 원자로 계통까지 설계하는 기술기업에 가깝습니다. 원전 건설이 확정될수록 설계 단계의 역할이 커지는 구조입니다.
② 주가 흐름
| 최근 거래일 종가 | 2026년 9월 15일 143,800원 |
| 1주 수익률 | +0.8%: 9월 8일 142,600원 대비 |
| 1개월 수익률 | +42.4%: 8월 14일 101,000원 대비 |
| 3개월·1년 수익률 | 동일 기준의 검증 가능한 일별 원자료를 확보하지 못해 산정 보류 |
9월 7~8일에는 미국 원전 8기 건설 검토와 한미 협력 기대가 원전 밸류체인 전반의 투자심리를 끌어올린 것으로 해석됐습니다. 이후 9월 14일에는 -9.08% 조정도 나왔습니다.
즉, 현재 주가는 실적 개선뿐 아니라 미래 수주 기대가 빠르게 반영된 구간입니다. 단기 가격보다 미국 협력안의 구체화와 실제 발주가 더 중요합니다.
③ 실적
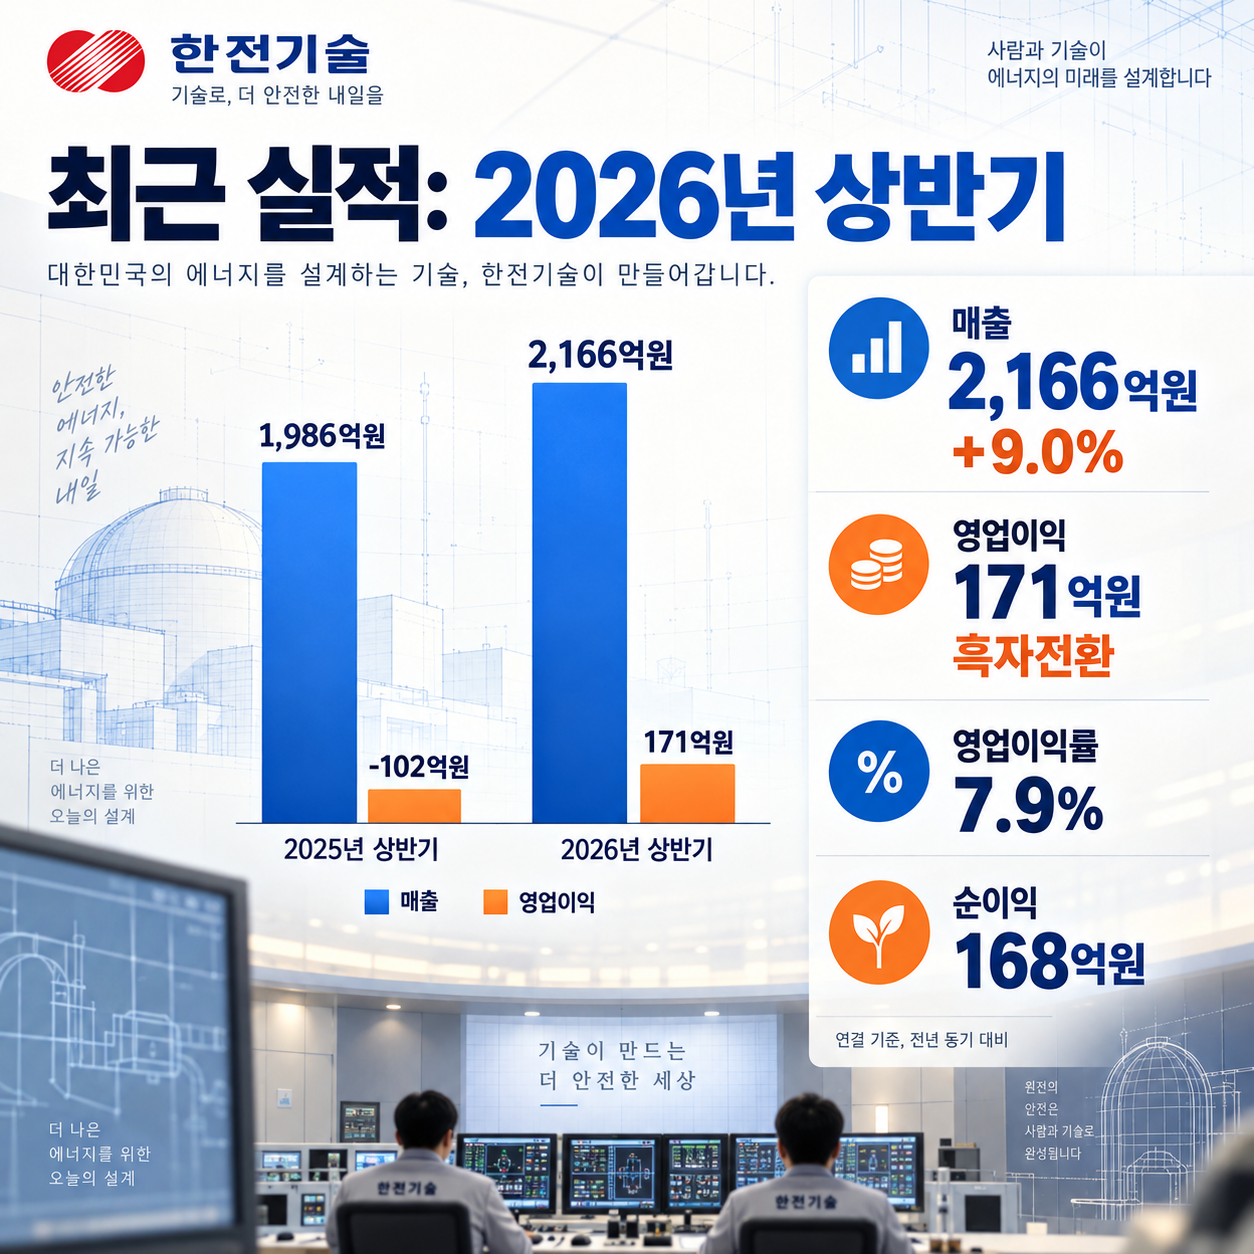
| 매출액 | 1,987억원 | 2,166억원 | +9.0% |
| 영업이익 | -32억원 | 171억원 | 흑자 전환 |
| 당기순이익 | 662억원 | 168억원 | -74.6% |
| 영업이익률 | -1.6% | 7.9% | +9.5%p |
| 영업활동현금흐름 | - | -250억원 | 확인 필요 |
핵심은 매출 증가보다 수익성 개선입니다. 원전 설계 비중이 높아지면서 1분기에 이어 상반기 영업이익도 흑자로 돌아섰습니다.
순이익 감소는 2025년 1분기에 반영된 용인 사옥 매각 등 비경상 이익의 기저 영향이 컸습니다. 따라서 순이익만 보고 사업이 악화됐다고 해석하기보다, 영업이익과 현금흐름을 나눠 봐야 합니다.
④ 핵심 호재
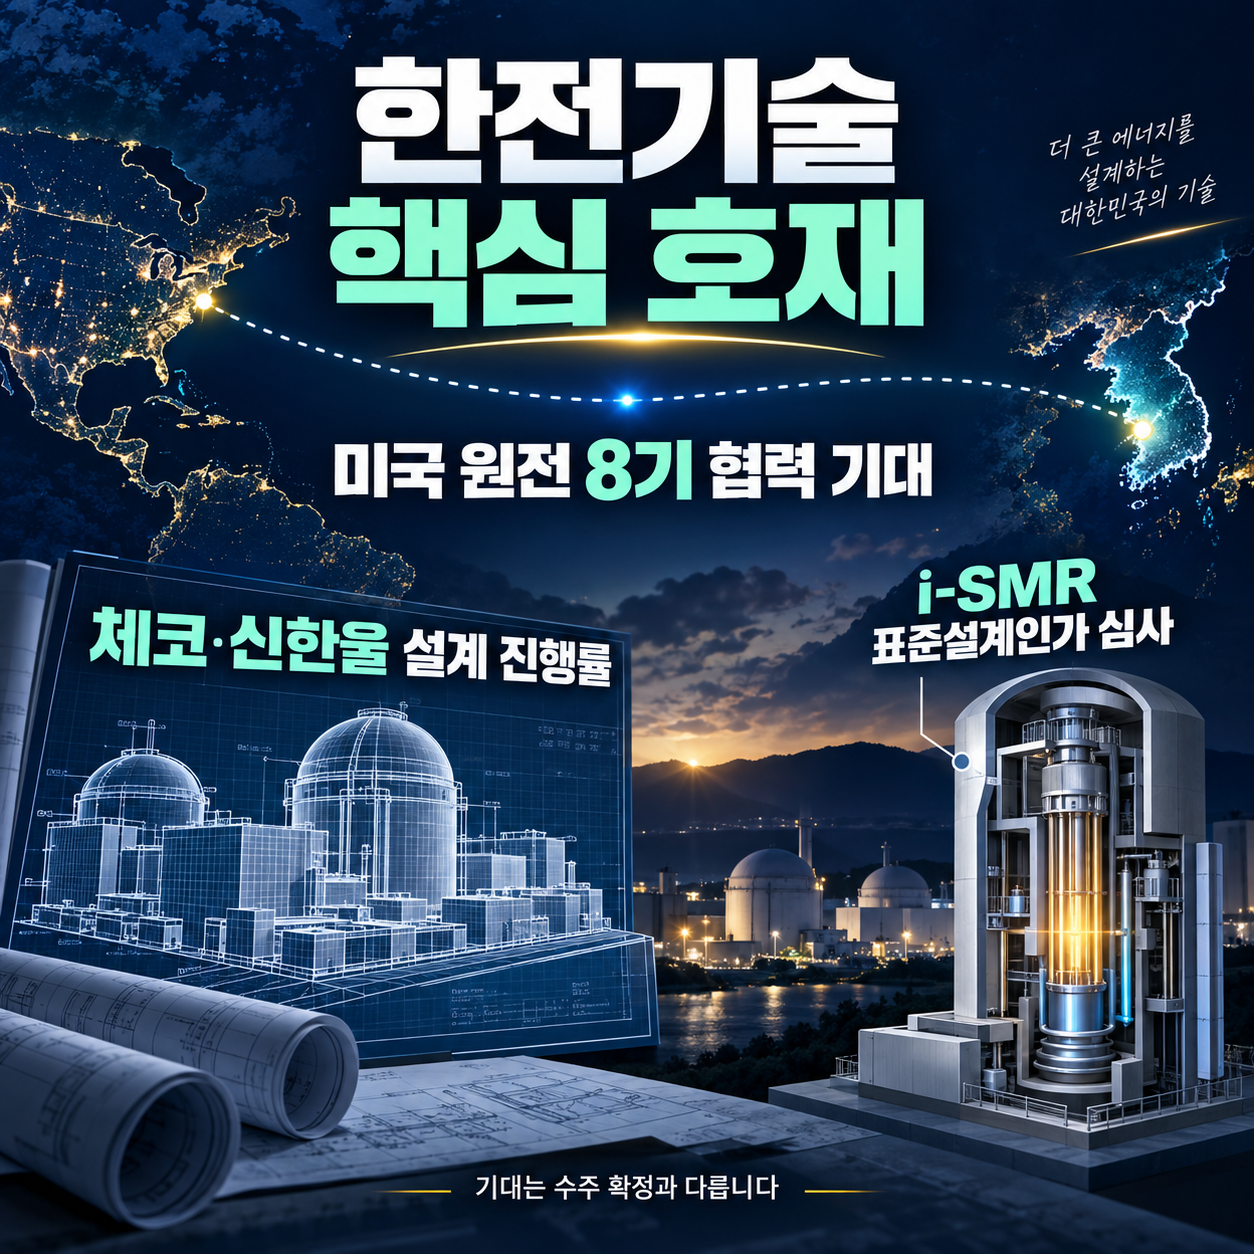
미국 원전 협력 기대
- 요인: 미국 내 대형 원전 8기 추진 검토와 한미 협력 기대입니다.
- 왜 중요한가: 원전 1기당 설계·엔지니어링 시장이 크기 때문입니다.
- 실적 영향: 계약 체결 후 설계 용역 매출로 이어질 수 있습니다.
- 성격: 아직은 기대 단계입니다. 수주 확정과 구분해야 합니다.
체코·신한울 설계 진행
- 요인: 대형원전 프로젝트의 설계 진행률 상승입니다.
- 왜 중요한가: 이미 수행 중인 프로젝트는 기대보다 매출 인식의 가시성이 높습니다.
- 실적 영향: 원전 설계 매출 비중 확대로 수익성 개선 가능성이 있습니다.
- 성격: 단기 실적과 연결되는 요인입니다.
i-SMR 인허가 단계 진입
- 요인: i-SMR 표준설계인가 신청이 2026년 2월 이뤄졌습니다.
- 왜 중요한가: 기술개발이 실제 인허가 과정으로 진입했다는 뜻입니다.
- 실적 영향: 단기 대형 매출보다는 중장기 설계 경쟁력의 기반입니다.
- 성격: 장기 성장 옵션입니다.
⑤ 위험요인
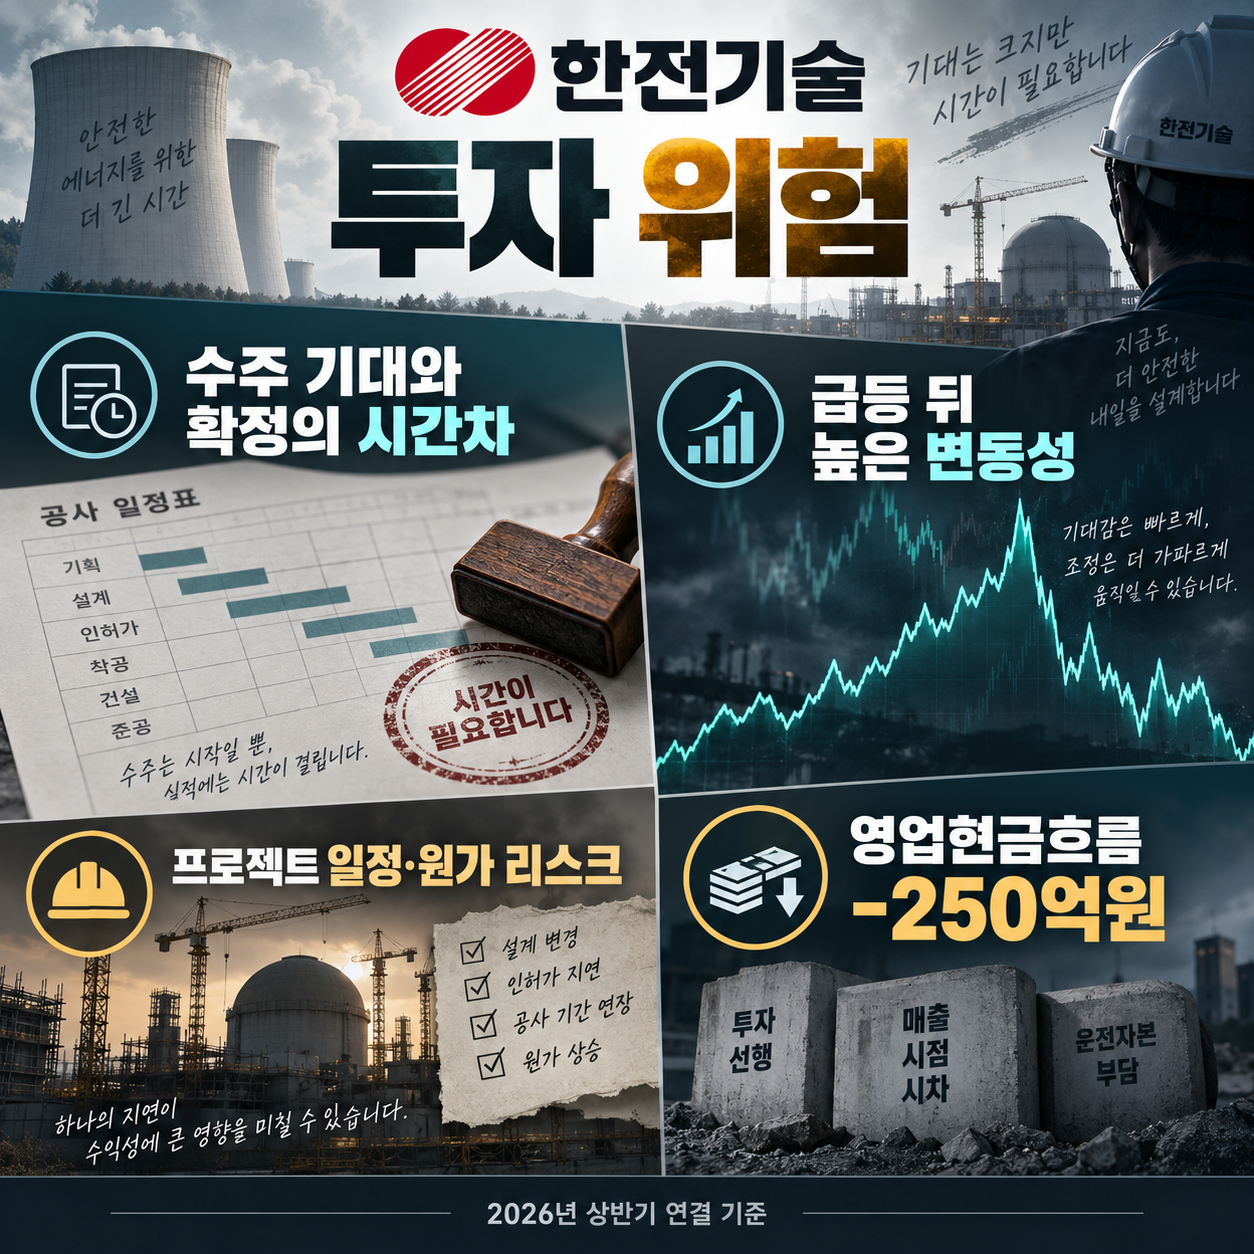
수주 기대와 확정의 시간차
- 위험 요인: 미국 원전 협력 뉴스가 곧바로 한전기술의 계약을 뜻하지는 않습니다.
- 실적과 주가 영향: 계약 지연 또는 참여 범위 축소 시 기대 프리미엄이 빠르게 낮아질 수 있습니다.
급등 뒤 높은 변동성
- 위험 요인: 9월 초 이틀 급등 후 하루에 9% 넘게 하락한 사례가 있습니다.
- 실적과 주가 영향: 실적 발표 전까지 뉴스 흐름에 따라 주가가 크게 흔들릴 수 있습니다.
프로젝트 일정과 현금흐름
- 위험 요인: 대형 프로젝트는 발주·인허가·공정 변화에 따라 매출 인식 시점이 달라집니다.
- 실적과 주가 영향: 상반기 영업활동현금흐름이 -250억원인 만큼, 이익과 현금의 차이를 계속 확인해야 합니다.
전 임원 관련 공시
- 위험 요인: 8월 전 상임이사 관련 횡령·배임 사실확인 공시가 있었습니다.
- 실적과 주가 영향: 확인금액은 6,050만원으로 규모상 실적 영향은 제한적이지만, 공공기관 계열사 특성상 내부통제 이슈는 점검 대상입니다.
⑥ 증권사 전망
공개 확인 가능한 최신 리포트 중 유진투자증권은 2026년 5월 12일 한전기술에 대해 매수 의견, 목표주가 20만원을 유지했습니다.
- 핵심 논리: 체코·신한울 진행률과 원전 설계 비중 확대로 수익성이 개선될 것이라는 판단입니다.
- 전제: 미국 원전 및 SMR은 장기 모멘텀이며, 실제 수주와 인허가 진전이 필요합니다.
- 유의점: 당시 기준 주가가 171,400원이므로 목표주가와 밸류에이션은 현재 시점의 최신 컨센서스로 보기 어렵습니다.
⑦ 밸류에이션
한전기술은 전통 유틸리티 기업처럼 배당과 안정 이익만으로 보기 어렵습니다. 원전 수출, 설계 수주, SMR이라는 장기 옵션이 붙는 엔지니어링 기업입니다.
유진투자증권의 5월 추정치 기준 2026년 예상 EPS는 1,424원, 예상 PER은 약 120배였습니다. 9월 15일 종가를 같은 EPS에 단순 적용하면 약 101배입니다.
높은 밸류에이션은 원전 설계의 희소성과 수주 확대 기대를 반영합니다. 반대로 기대가 현실화되지 않으면 이익 대비 주가 부담이 빠르게 부각될 수 있습니다. 지금은 PER 하나보다 수주잔고, 프로젝트 진행률, 영업이익률을 함께 봐야 합니다.
⑧ 투자 시나리오
긍정적 시나리오
- 조건: 미국 원전 협력이 계약 단계로 진전되고, 체코·신한울 설계 매출이 예상대로 늘어나는 경우입니다.
- 예상 흐름: 원전 수출 기대가 단순 테마가 아니라 실적 추정치 상향으로 연결될 수 있습니다.
- 확인할 지표: 신규 설계 용역 계약, 분기 영업이익률, 수주잔고입니다.
중립적 시나리오
- 조건: 기존 프로젝트 매출은 늘지만 미국 수주가 장기간 구체화되지 않는 경우입니다.
- 예상 흐름: 실적 개선과 높은 기대 밸류에이션이 맞서며 주가가 넓은 범위에서 ��락할 수 있습니다.
- 확인할 지표: 체코·신한울 공정률, i-SMR 인허가 일정, 영업현금흐름입니다.
부정적 시나리오
- 조건: 해외 원전 수주 지연, 인허가 일정 변경, 원전주 전반의 투자심리 약화가 겹치는 경우입니다.
- 예상 흐름: 기대가 앞섰던 만큼 단기 차익실현 폭도 커질 수 있습니다.
- 확인할 지표: 계약 지연 공시, 분기 마진 하락, 현금흐름 악화입니다.
⑨ 체크포인트
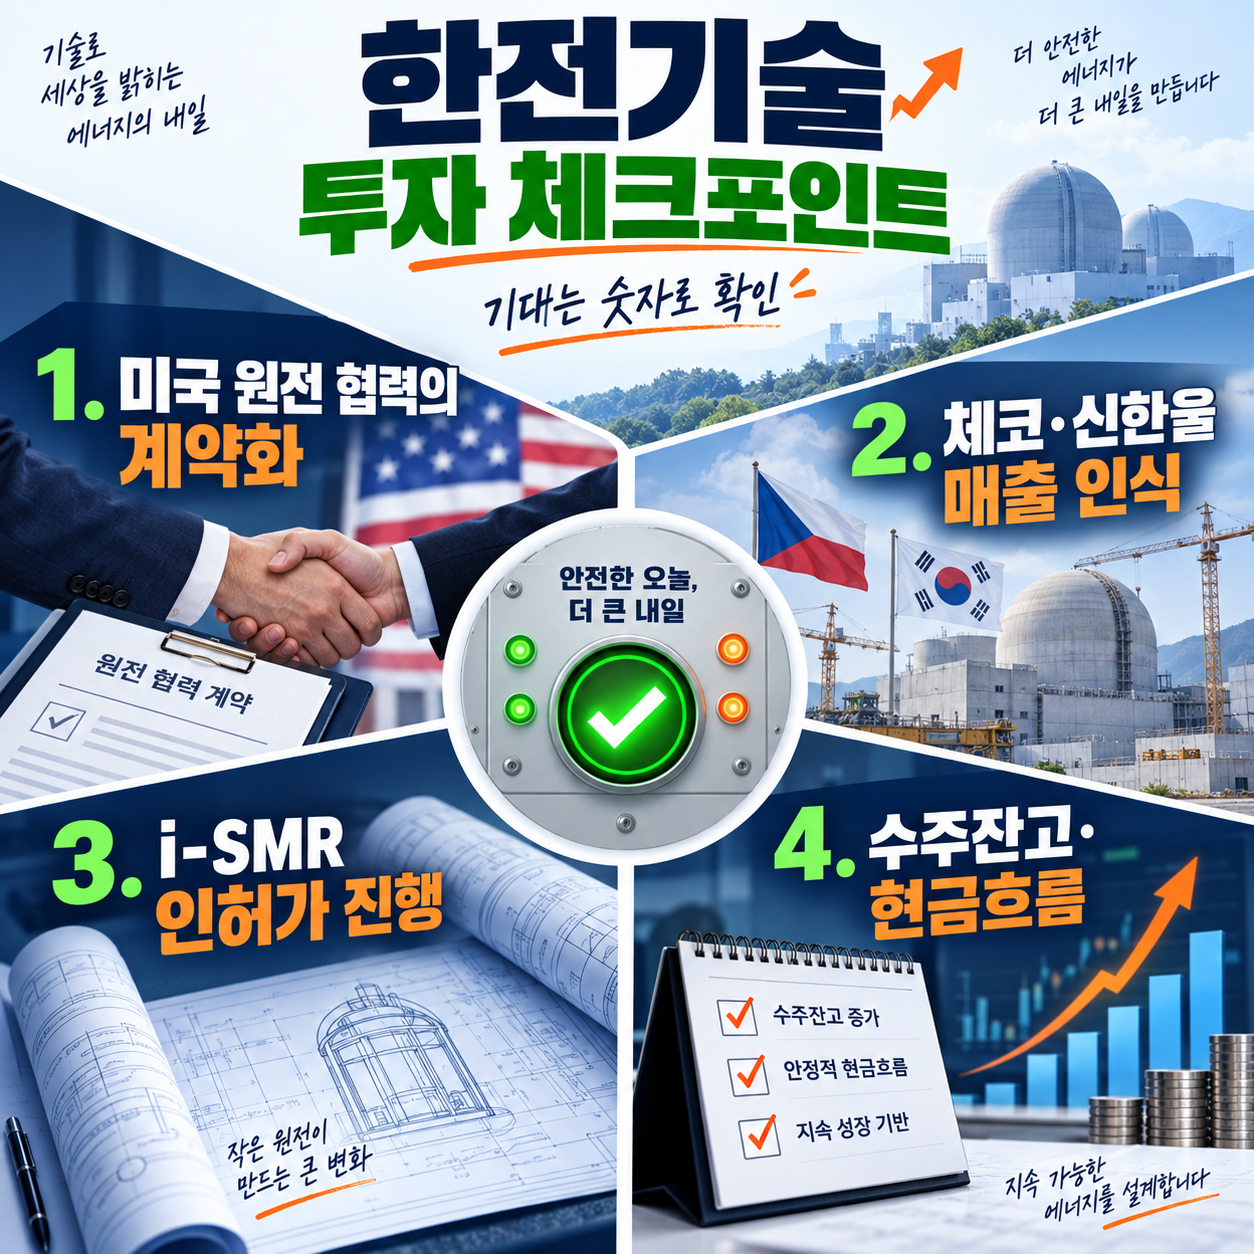
- 미국 원전 8기 협력 기대가 실제 발주와 국내 기업 역할로 구체화되는지
- 체코·신한울 프로젝트의 설계 매출과 영업이익률이 계속 개선되는지
- i-SMR 표준설계인가 심사 과정에서 일정 지연이 없는지
- 영업이익과 영업현금흐름이 함께 개선되는지
한줄평: 한전기술은 원전 설계 실적이 회복되는 가운데 미국·SMR 기대가 더해진 종목이지만, 지금은 기대의 크기보다 실제 수주와 현금흐름의 확인 속도가 더 중요합니다.
※ 본 글은 투자 정보를 정리하기 위한 콘텐츠이며 특정 종목의 매수·매도를 권유하는 글이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'똑똑해지기 > AI로 주식공부해보기' 카테고리의 다른 글
| [와이즈플래닛컴퍼니] 공모가 3배 넘은 이유는? 닥터피엘 실적과 투자 체크포인트 (0) | 2026.09.28 |
|---|---|
| [AI주식분석 / 뉴파워프리즈마] 반도체·방산·폴더블까지…실적이 따라올까? (0) | 2026.09.25 |
| [AI주식분석 / BNK금융지주] 밸류업 2.0과 배당 기대가 다시 통할까? 2026년 실적·목표주가 분석 (0) | 2026.09.24 |
| [AI주식분석 / 엑스게이트]보안주 급등 뒤 확인할 것들|양자내성 보안·상반기 흑자전환 분석 (0) | 2026.09.23 |
| [AI주식분석 / 원익홀딩] 3,500억 로봇 투자 기대가 만든 급등…실적과 체크포인트 정리 (0) | 2026.09.21 |
| [AI주식분석 / 로보티즈] 휴머노이드 관절 수요가 실적으로 이어졌다? 2분기 실적과 공급능력 체크 (0) | 2026.09.19 |
| [AI주식분석 / 두산에너빌리티] 원전보다 중요한 가스터빈과 수주잔고 26조원 (0) | 2026.09.18 |
| [AI주식분석 / 대한광통신] AI 데이터센터 기대와 2분기 흑자전환 어디까지 반영됐나 (0) | 2026.09.17 |
| [AI주식분석 / 삼화콘덴서] MLCC 공급 부족 기대는 어디까지? 2분기 실적·AI·전장 수혜 분석 (0) | 2026.09.16 |
| [AI주식분석 / SK스퀘어] 113만8천원에서 볼 3가지: SK하이닉스·NAV 할인율·주주환원 (0) | 2026.09.15 |