최근 삼화콘덴서 주가가 움직이는 이유가 뭘까요?
9월 11일 삼화콘덴서는 MLCC 공급 부족 우려가 부각되면서 18.76% 급등했습니다. AI 서버와 전기차에 들어가는 고사양 콘덴서 수요가 늘어날 수 있다는 기대가 투자심리를 자극한 것으로 해석됩니다.
다만 주가는 이미 기대를 빠르게 반영했습니다. 이제 중요한 것은 MLCC 가격 상승이 실제 매출과 영업이익으로 얼마나 이어지는지, 그리고 필름콘덴서 성장까지 숫자로 확인되는지입니다.
① 회사 소개

| 종목코드 | 001820 |
| 시장 | 코스피 |
| 주요 사업 | MLCC, 필름콘덴서, 단층 세라믹 콘덴서 |
| 핵심 수요처 | AI 데이터센터 전력 인프라, 전장, 가전, 산업기기 |
| 사업 특징 | 전해콘덴서를 제외한 다양한 콘덴서를 생산하는 국내 종합 콘덴서 업체 |
| 수출 비중 | 약 70% 수준 |
MLCC는 전자기기에 전기를 안정적으로 공급하고 잡음을 줄이는 작은 부품입니다. 부품 하나의 가격은 낮지만, AI 서버·전기차처럼 고성능 장비에는 탑재량과 요구 사양이 올라가므로 수익성 차이가 커질 수 있습니다.
② 주가 흐름
| 최근 1주 | +25.14% |
| 최근 1개월 | +33.58% |
| 최근 3개월 | -18.70% |
| 최근 1년 | +317.83% |
9월 초까지는 변동성이 컸지만, 9월 11일 MLCC 공급 부족 우려와 AI용 부품 수요 기대가 겹치며 주가가 급등했습니다. 단기적으로는 업황 재평가가 반영됐지만, 최근 1년 수익률이 매우 높았다는 점은 차익실현 변동성도 커질 수 있음을 뜻합니다.
③ 실적
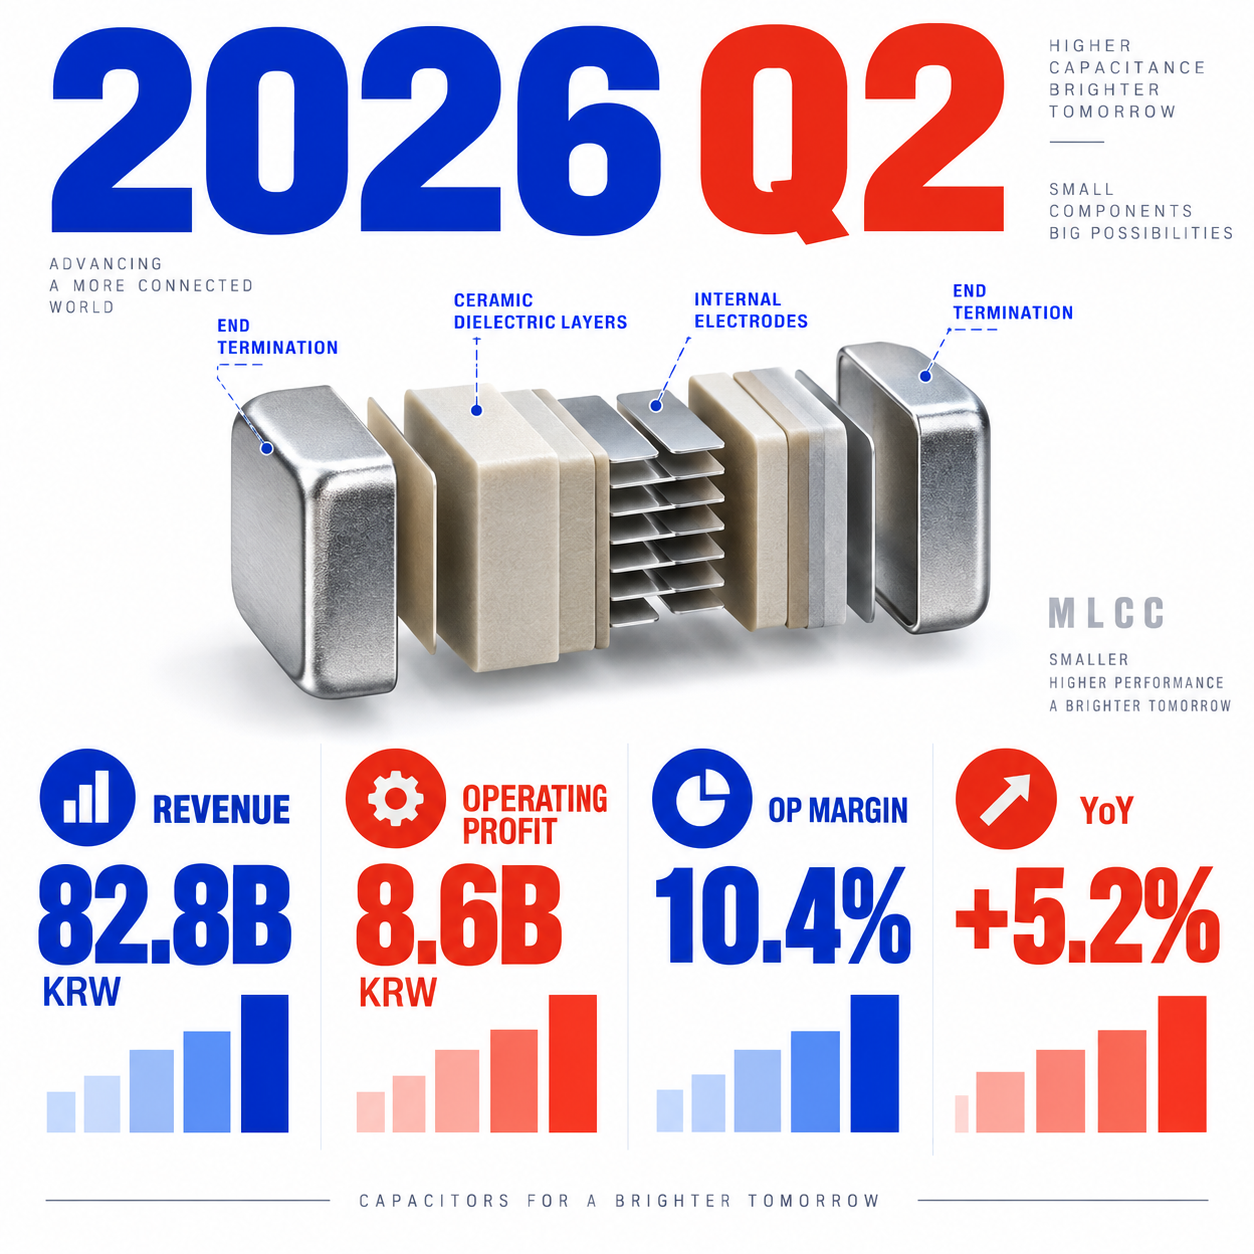
| 2025년 2분기 | 788 | 56 | 28 | 7.1% |
| 2025년 4분기 | 708 | -2 | 16 | -0.2% |
| 2026년 1분기 | 729 | 47 | 53 | 6.4% |
| 2026년 2분기 | 828 | 86 | 83 | 10.4% |
2분기 매출은 전년 동기보다 5.2%, 영업이익은 약 54% 늘었습니다. 매출 증가폭보다 이익 증가폭이 큰 것은 제품 가격과 판매 구성의 개선이 시작됐다는 신호입니다.
상반기 누적 매출은 1,557억원, 영업이익은 133억원, 순이익은 136억원입니다. 전년 동기 대비 매출은 3.0% 늘었지만 영업이익은 28.4%, 순이익은 96.0% 증가했습니다. 이제 3분기에도 두 자릿수 영업이익률을 유지하는지가 핵심입니다.
④ 핵심 호재
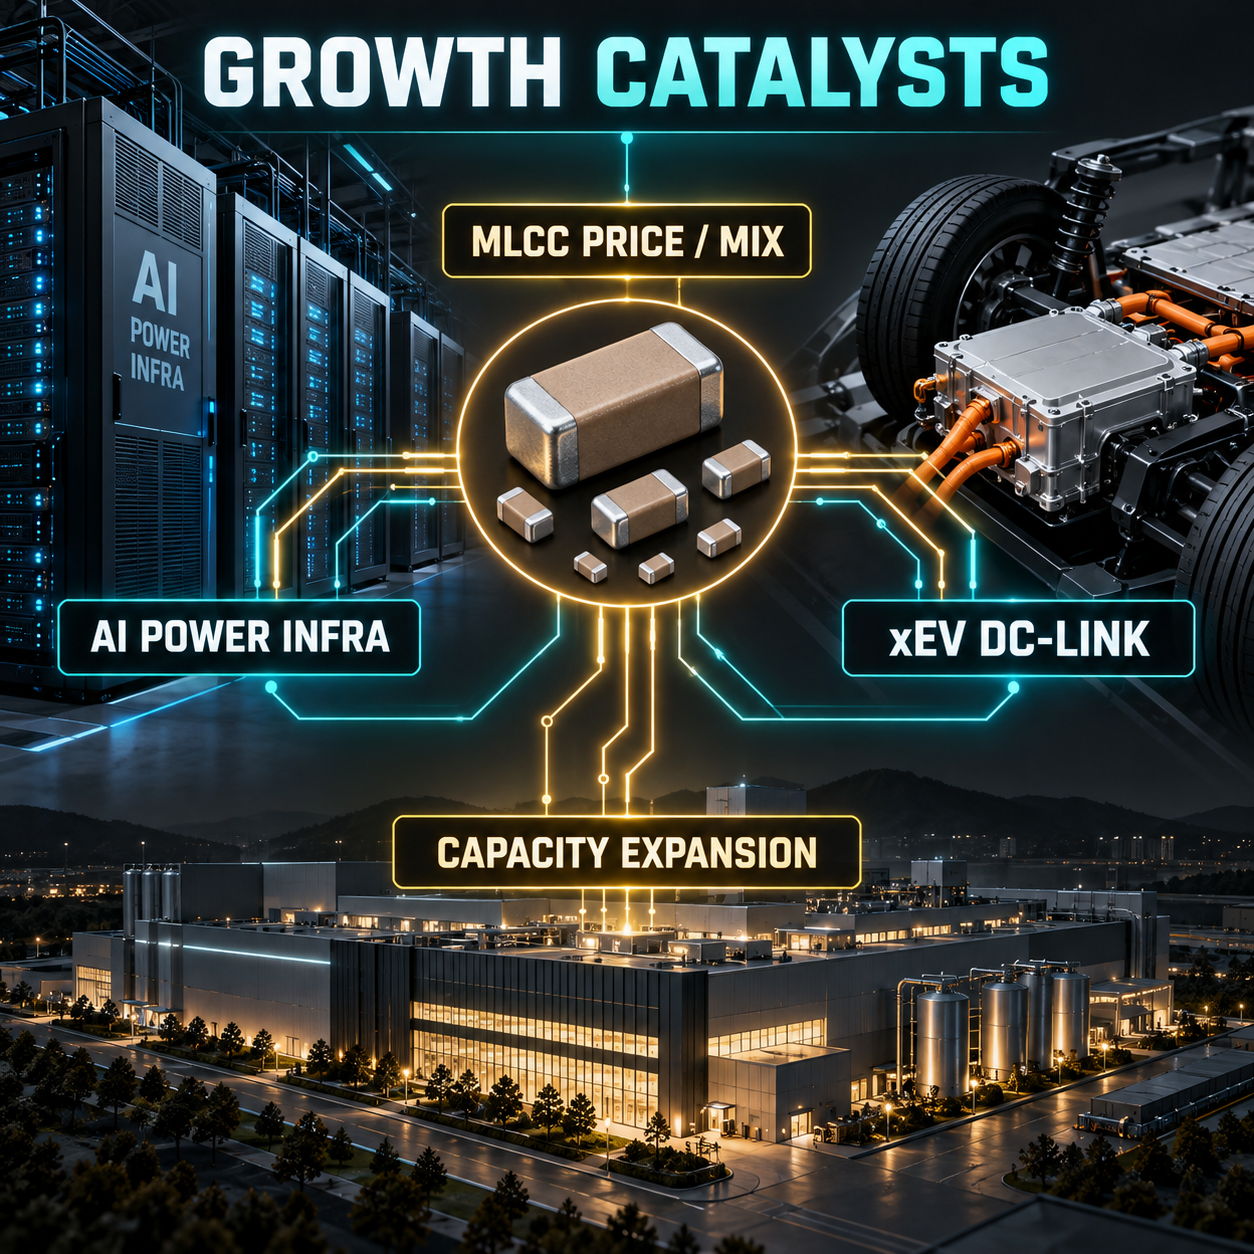
MLCC 가격과 제품 믹스 개선
- 요인: 상위 MLCC 업체의 가격 인상과 고사양 제품 수요 확대입니다.
- 왜 중요한가: 같은 매출 증가라도 고부가 제품 비중이 높아지면 이익이 더 빠르게 늘어납니다.
- 실적 영향: 2분기 영업이익률이 10.4%로 회복됐습��다.
- 성격: 단순 테마보다 실제 수익성으로 확인 가능한 요인입니다.
AI 데이터센터 전력 인프라
- 요인: AI 서버는 서버 자체뿐 아니라 UPS, PDU, 전원공급장치 등 전력 인프라에도 많은 콘덴서가 필요합니다.
- 왜 중요한가: 삼화콘덴서는 전력 인프라와 인버터용 MLCC 공급 확대 가능성을 보유했습니다.
- 실적 영향: 데이터센터 직접 매출 비중이 아직 크지 않다면, 매출 숫자와 고객 확대를 확인해야 합니다.
- 성격: 중장기 성장 기대입니다.
전장용 DC-Link와 필름콘덴서
- 요인: 하이브리드·전기차의 전력 변환 시스템에는 DC-Link 콘덴서가 사용됩니다.
- 왜 중요한가: 전장 부품은 인증 이후 공급이 이어질 가능성이 높고, 필름콘덴서는 데이터센터 전력기기와 차세대 전력반도체 변압기 시장도 노릴 수 있습니다.
- 실적 영향: 증권가에서는 2027년부터 필름콘덴서 매출 기여가 본격화될 가능성을 제시했습니다.
- 성격: 당장보다 2027년 이후를 보는 성장 요인입니다.
⑤ 위험요인
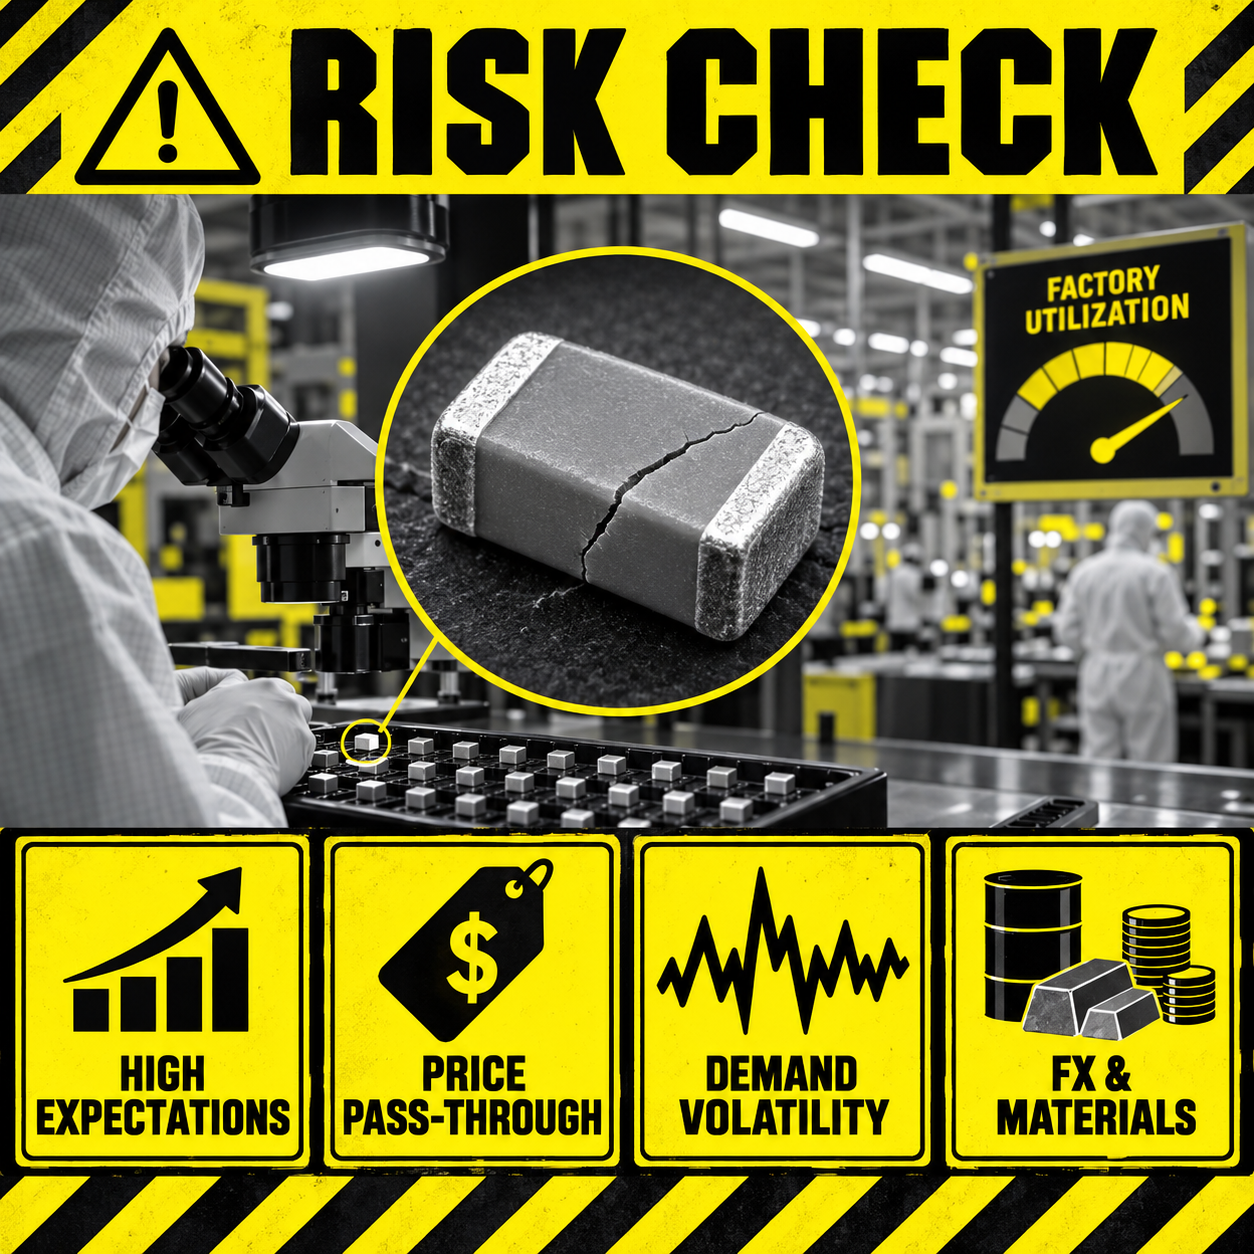
높아진 기대치
- 위험 요인: 최근 주가가 빠르게 올라 미래 실적 개선 기대를 선반영했습니다.
- 실적과 주가 영향: 3분기 이익률이 기대에 못 미치면, 실적이 늘어도 주가는 조정을 받을 수 있습니다.
판가 상승의 지속성
- 위험 요인: MLCC 공급 부족이 일부 품목이나 고객에 국한될 수 있습니다.
- 실적과 주가 영향: 가격 인상 효과가 제한되면 기대했던 영업 레버리지가 약해질 수 있습니다.
수요와 재고 조정
- 위험 요인: AI·전장 수요는 좋지만 IT·가전 수요는 경기와 고객 재고에 영향을 받습니다.
- 실적과 주가 영향: 주문이 늦어지거나 재고 조정이 나오면 가동률과 수익성이 함께 흔들릴 수 있습니다.
환율·원재료 변동
- 위험 요인: 수출 비중이 높고 원재료 가격 변화에 노출돼 있습니다.
- 실적과 주가 영향: 원화 강세나 원재료 상승은 수익성 개선 폭을 제한할 수 있습니다.
⑥ 증권사 전망
- 삼성증권, 2026년 8월: 2분기부터 MLCC 가격 인상 효과가 시작됐다고 평가했습니다. 핵심 전제는 MLCC 업황 개선과 하반기 증설 효과입니다.
- 메리츠증권, 2026년 8월: 2026년 매출 3,273억원, 영업이익 297억원을 추정했습니다. 2027년에는 필름콘덴서 기여까지 더해 이익 성장 속도가 빨라질 수 있다고 봤습니다.
- FnGuide 집계, 2026년 8월 26일: 확인 가능한 컨센서스 목표주가는 127,000원, 추정 기관 수는 1곳입니다.
현재 종가 137,400원은 위 공개 컨센서스 목표주가를 웃돕니다. 따라서 시장은 단순한 올해 실적보다 2027년 성장 가능성까지 먼저 평가하고 있다고 보는 편이 자연스럽습니다.
⑦ 밸류에이션
2025년 실제 실적 기준 PER은 약 114배, 2026년 예상 PER은 약 51배 수준으로 집계됩니다. 예상 이익이 크게 늘어난다는 전제가 있어야 밸류에이션 부담이 낮아지는 구조입니다.
- PER: 이익 증가가 확인되지 않으면 높은 주가가 부담이 될 수 있습니다.
- PBR: 약 5배 수준으로, 자산가치보다 성장성과 수익성 개선 기대가 주가에 많이 반영됐습니다.
- 재무구조: 부채비율이 약 23%로 높지 않아 재무 안전성은 비교적 안정적인 편입니다.
- 비교 포인트: 일반 전자부품 업체보다는 AI·전장용 고부가 MLCC와 필름콘덴서의 성장성을 얼마나 실적으로 증명하는지가 더 중요합니다.
⑧ 투자 시나리오
긍정적 시나리오
- 조건: MLCC 가격 인상과 물량 증가가 동시에 이어지고, 3분기 영업이익률이 두 자릿수를 유지합니다.
- 예상 흐름: AI 전력 인프라와 전장용 매출 기대가 실적으로 전환되며 재평가 가능성이 커집니다.
- 확인할 지표: MLCC 매출 성장률, 가동률, 영업이익률, 필름콘덴서 수주입니다.
중립적 시나리오
- 조건: MLCC 수요는 유지되지만 가격 인상 폭이 제한되고, 필름콘덴서 매출 확대가 예상보다 늦어집니다.
- 예상 흐름: 실적은 개선되지만 높은 기대치 때문에 주가는 등락을 반복할 수 있습니다.
- 확인할 지표: 분기 매출 증가율, 고객 재고, 환율, 시장 컨센서스 변화입니다.
부정적 시나리오
- 조건: AI·IT 투자 둔화, 전장 고객 주문 감소, 판가 전가 실패가 나타납니다.
- 예상 흐름: 영업이익률 회복이 멈추면 높은 밸류에이션 부담이 빠르게 부각될 수 있습니다.
- 확인할 지표: 분기 영업이익률 하락, 가동률 저하, 재고 증가, 공급 과잉 신호입니다.
⑨ 체크포인트
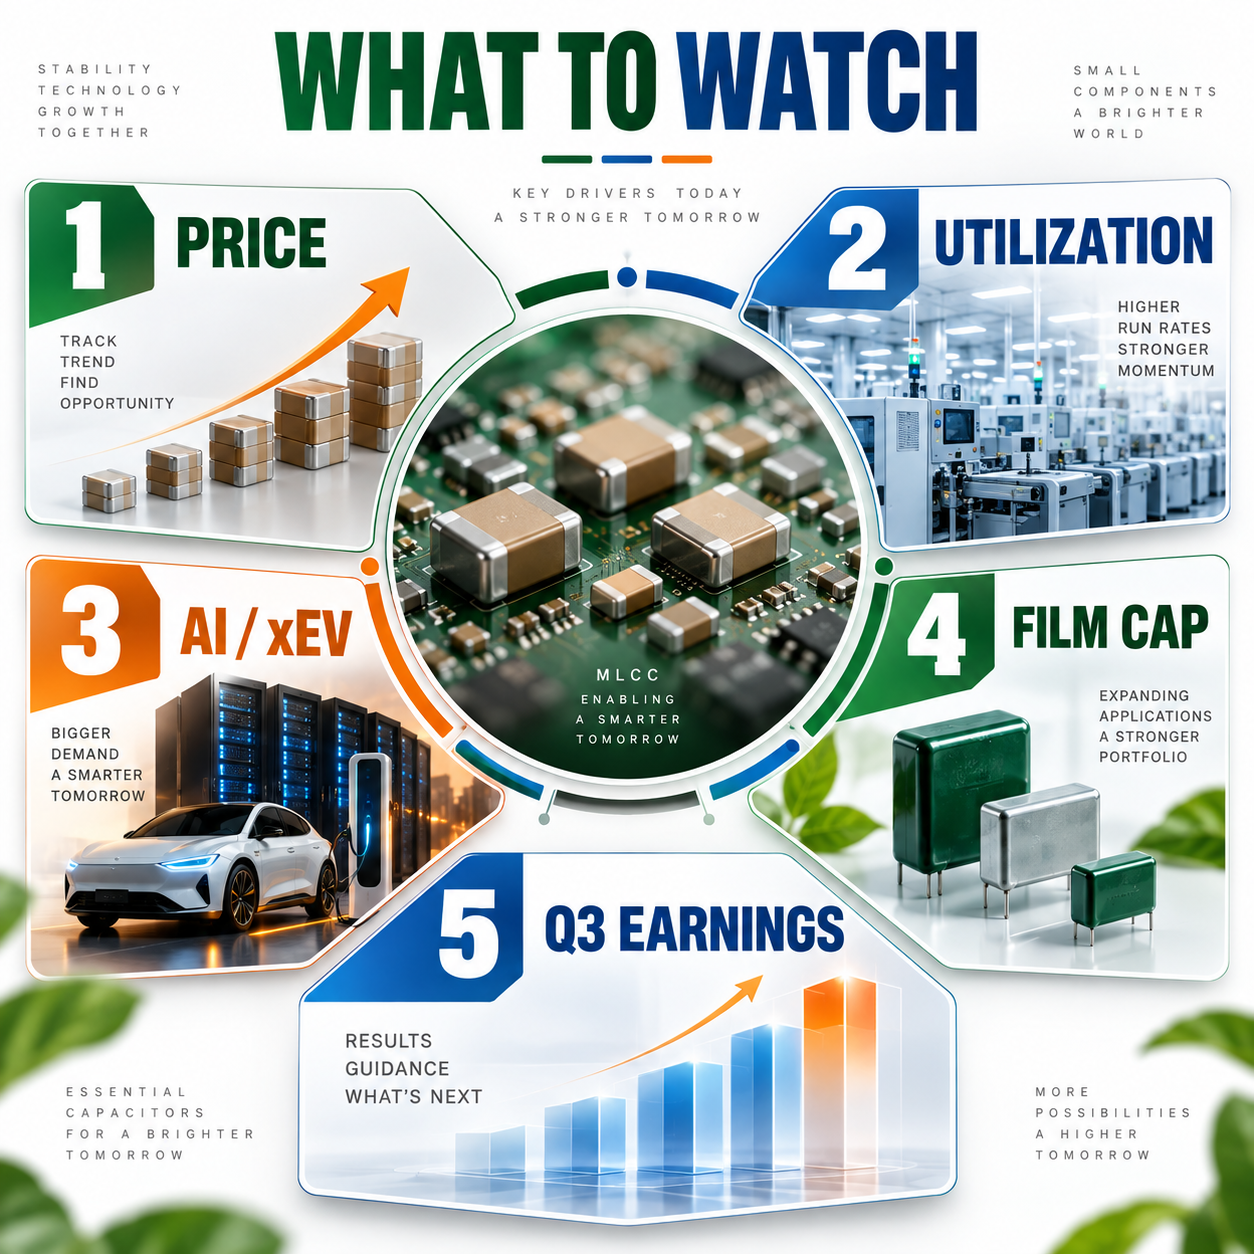
이 종목을 볼 때 꼭 확인해야 할 5가지
- 3분기에도 영업이익률이 10% 이상 유지되는지
- MLCC 판가 상승이 실제 매출·이익으로 이어지는지
- AI 데이터센터 전력 인프라 관련 매출이 구체화되는지
- 전장용 DC-Link와 필름콘덴서의 수주·매출 전환 속도
- 급등 이후 기관·외국인 수급과 고객 재고 조정 여부
한줄평: AI·전장 MLCC 기대가 실적 개선으로 연결되기 시작했지만, 높아진 주가는 3분기 이익률과 판가 효과를 더 엄격하게 확인해야 하는 구간입니다.
※ 본 글은 투자 정보를 정리하기 위한 콘텐츠이며 특정 종목의 매수·매도를 권유하는 글이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'똑똑해지기 > AI로 주식공부해보기' 카테고리의 다른 글
| [AI주식분석 / 원익홀딩] 3,500억 로봇 투자 기대가 만든 급등…실적과 체크포인트 정리 (0) | 2026.09.21 |
|---|---|
| [AI주식분석 / 한전기술] 미국 원전 8기 기대감은 어디까지 왔나? 2026년 상반기 실적과 i-SMR 체크포인트 (0) | 2026.09.20 |
| [AI주식분석 / 로보티즈] 휴머노이드 관절 수요가 실적으로 이어졌다? 2분기 실적과 공급능력 체크 (0) | 2026.09.19 |
| [AI주식분석 / 두산에너빌리티] 원전보다 중요한 가스터빈과 수주잔고 26조원 (0) | 2026.09.18 |
| [AI주식분석 / 대한광통신] AI 데이터센터 기대와 2분기 흑자전환 어디까지 반영됐나 (0) | 2026.09.17 |
| [AI주식분석 / SK스퀘어] 113만8천원에서 볼 3가지: SK하이닉스·NAV 할인율·주주환원 (0) | 2026.09.15 |
| [AI주식분석 / NAVER]AI 팩토리 기대와 이익률 부담 사이 | 2026년 2분기 실적·전망 분석 (0) | 2026.09.14 |
| [AI주식분석 / 삼성바이오로직스] 3조원 유상증자 후 왜 흔들렸나? 2분기 실적·폴리펩타이드 인수 분석 (0) | 2026.09.13 |
| [AI주식분석 / 흥아해운] 2,052억원 신조선 투자와 실적 회복 속도 체크 (0) | 2026.09.12 |
| [AI주식분석 / LS ELECTRIC] AI 데이터센터·전력 슈퍼사이클의 진짜 수혜주일까? (0) | 2026.09.11 |