최근 NAVER 주가가 움직이는 이유가 뭘까요?
NAVER는 검색 광고와 쇼핑, 네이버페이의 성장에 AI를 붙이며 매출을 키우고 있습니다. 2분기 매출은 두 자릿수로 늘었지만, AI 인프라에 선투자하면서 영업이익은 거의 늘지 않았습니다.
시장은 엔비디아와의 AI 팩토리 협력을 새로운 성장 기회로 보고 있습니다. 다만 이 사업은 아직 본격 매출이 발생하지 않았기 때문에, 실제 수주와 자금조달 구조를 확인해야 합니다.
① 회사 소개
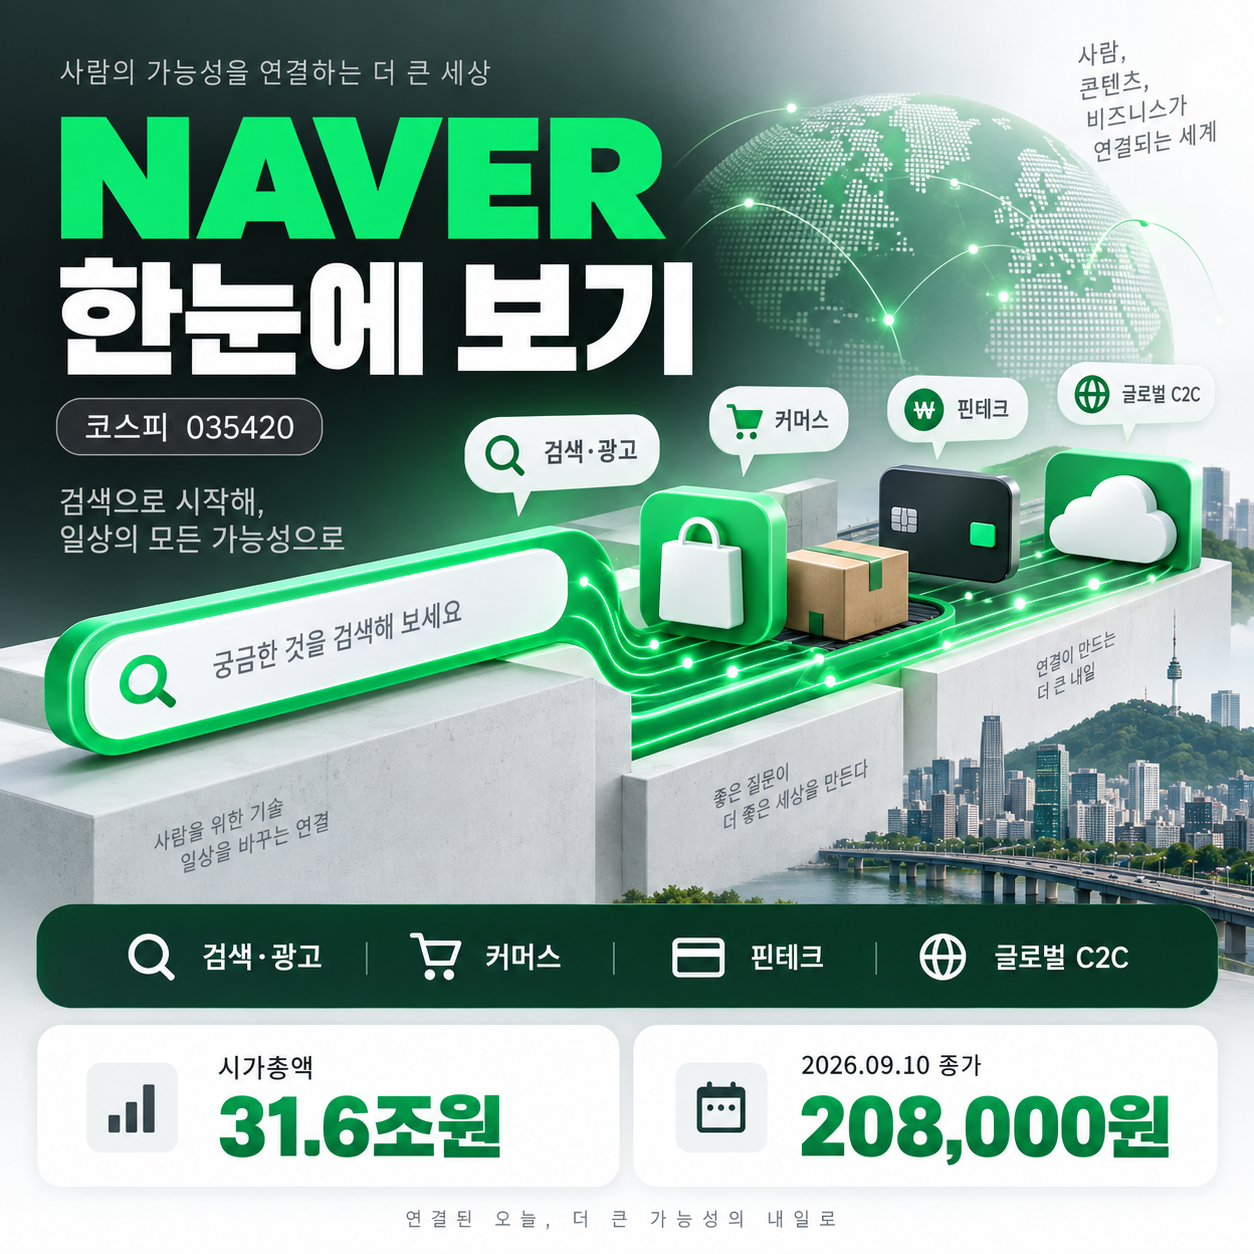
| 종목코드 | 035420 |
| 시장 | 코스피 |
| 업종 | 인터넷 플랫폼·정보서비스 |
| 주요 사업 | 검색·광고, 커머스, 네이버페이, 콘텐츠, 클라우드 |
| 핵심 경쟁력 | 검색·쇼핑·결제 데이터를 연결한 플랫폼 생태계 |
| 최근 거래일 종가 | 2026년 9월 10일 208,000원 |
| 시가총액 | 약 31.6조원 |
NAVER는 검색으로 사용자를 모으고, 광고·쇼핑·결제로 수익을 확장하는 회사입니다. 최근에는 AI를 광고와 쇼핑에 적용하고, 글로벌 C2C와 AI 컴퓨팅으로 성장 축을 넓히는 단계입니다.
② 주가 흐름
| 1주 | 9월 3일 207,500원 → 9월 10일 208,000원, +0.2% |
| 최근 5거래일 | 9월 3일~9일 기준 +1.2% |
| 최근 20거래일 | 9월 9일 기준 -1.9% |
| 52주 범위 | 181,100원~304,000원 |
7월 AI 팩토리 협력과 자본정책 발표으로 기대감이 커졌지만, 이후에는 AI 투자비와 신주 발행에 대한 경계감이 함께 반영되며 변동성이 높아졌습니다. 9월 초에는 브룩필드와의 AI 팩토리 논의가 주목받았고, 이후 단기 차익실현도 나타났습니다.
③ 실적
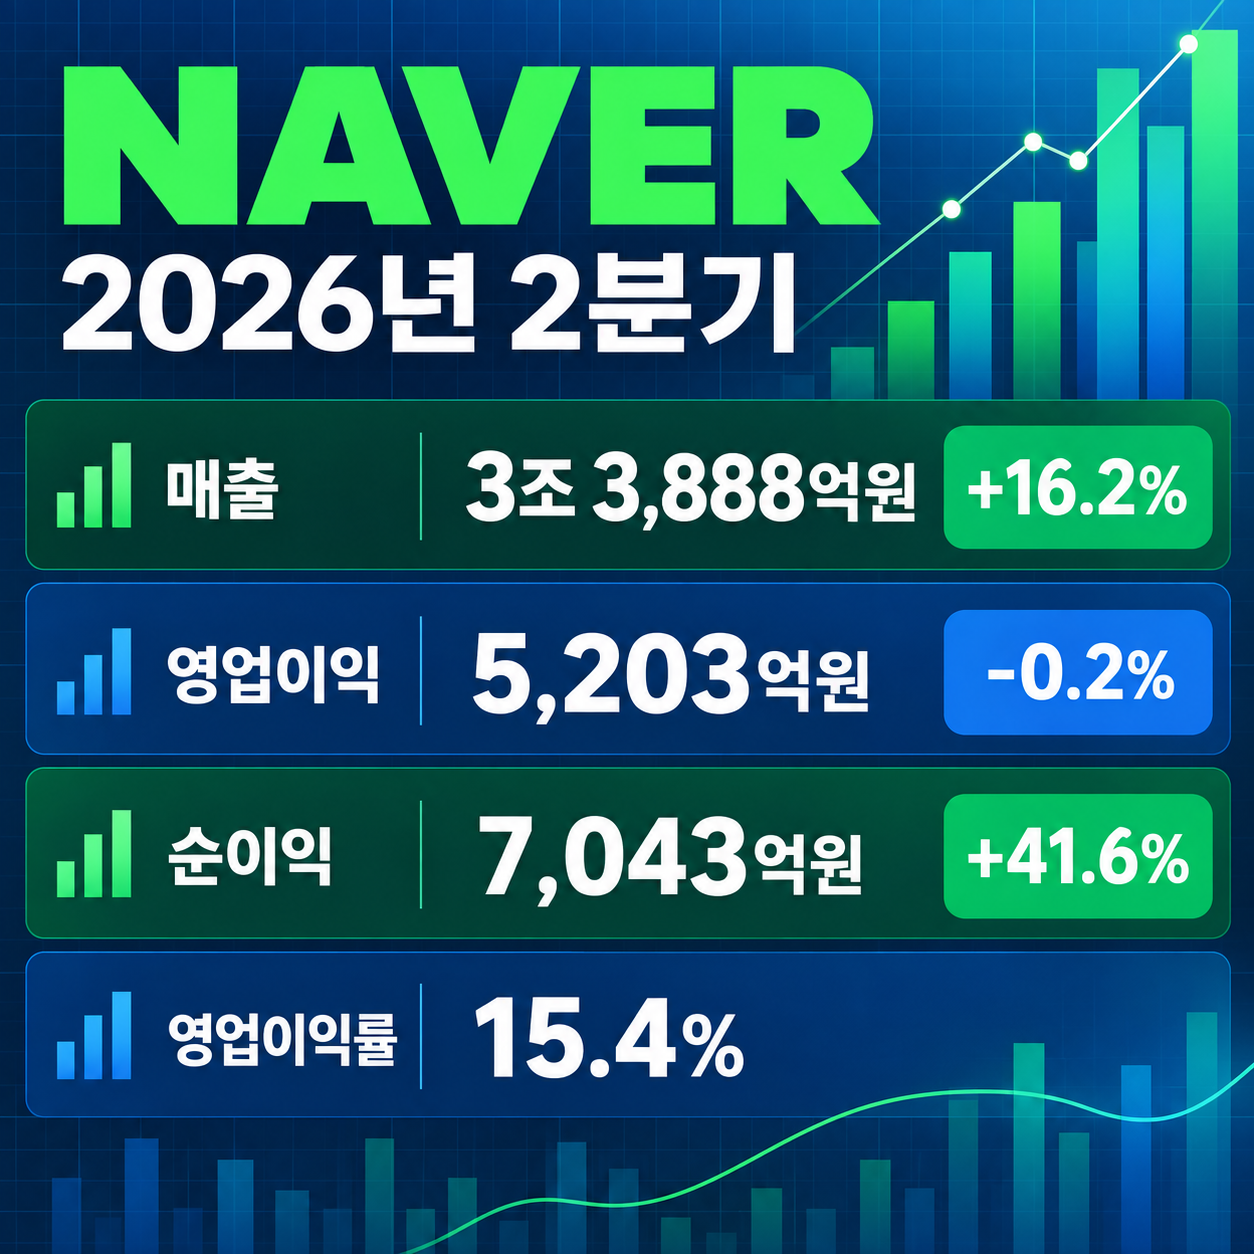
| 매출액 | 2조 9,151억원 | 3조 2,411억원 | 3조 3,888억원 |
| 영업이익 | 5,216억원 | 5,418억원 | 5,203억원 |
| 당기순이익 | 4,974억원 | 2,910억원 | 7,043억원 |
| 영업이익률 | 17.9% | 16.7% | 15.4% |
2분기 매출은 전년 동기 대비 16.2% 증가했습니다. 반면 영업이익은 0.2% 감소했습니다. 매출이 늘어도 이익률이 낮아졌다는 뜻으로, AI 인프라 투자와 사업 확장 비용이 당분간 실적의 핵심 변수입니다.
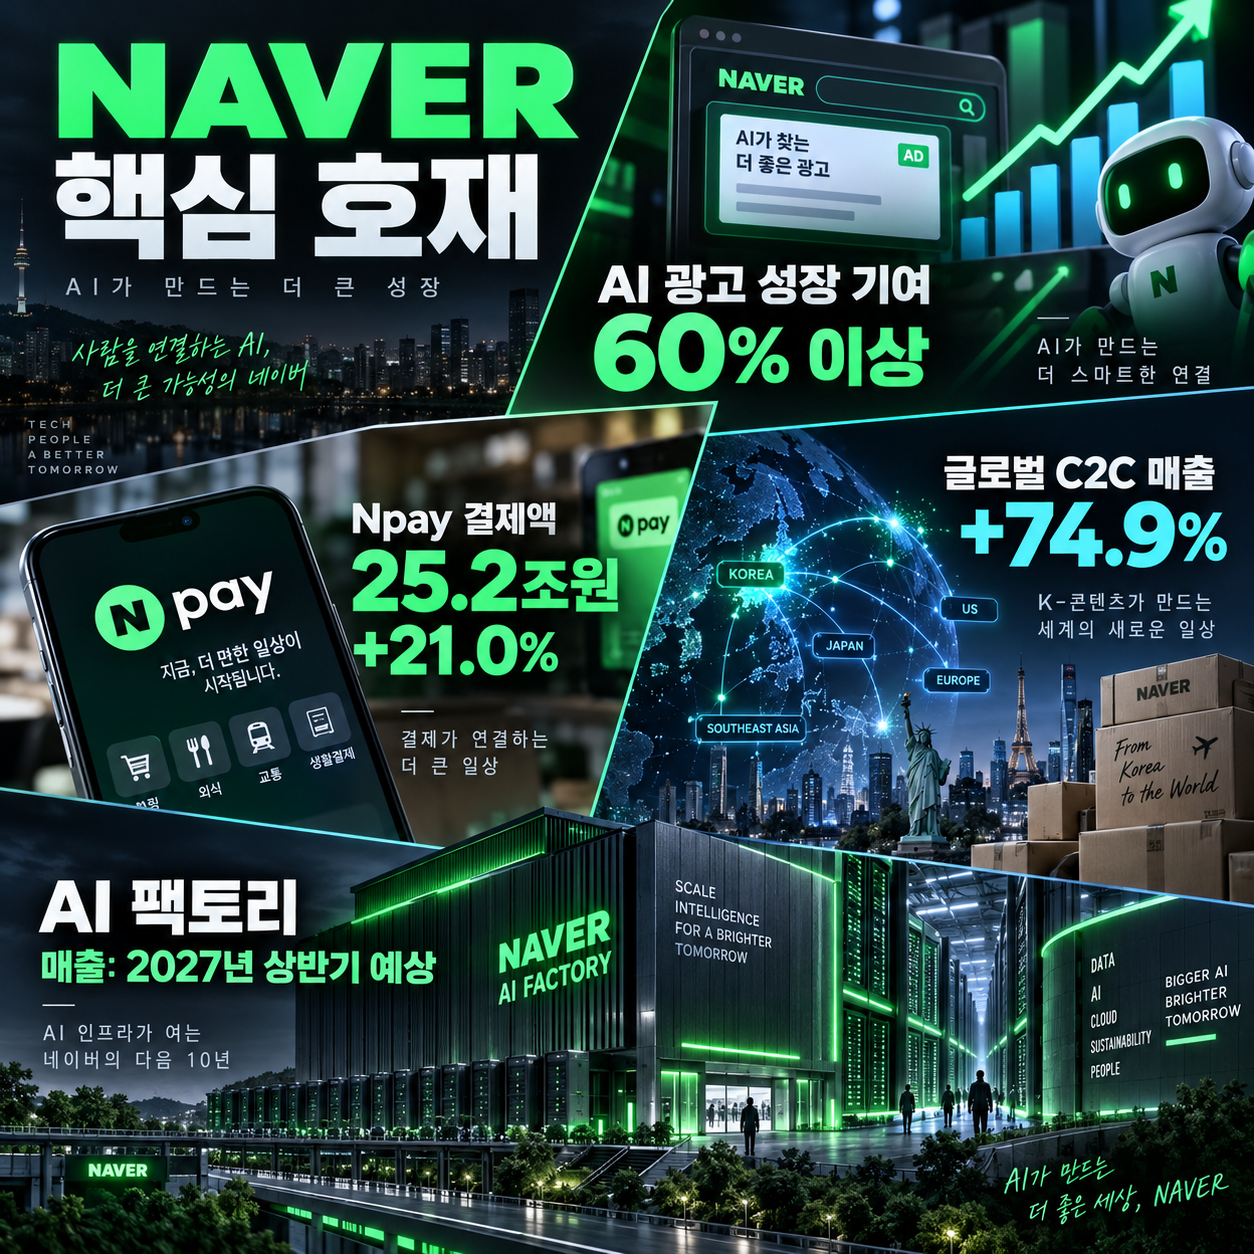
광고와 커머스는 AI 접목 효과가 확인되고 있습니다. 네이버는 2분기 광고 매출 성장 중 AI 기여도가 60% 이상이라고 밝혔고, 네이버페이 결제액도 25.2조원(+21.0%)으로 성장했습니다.
④ 핵심 호재
AI 광고의 수익화
- 요인: AI 기반 광고 최적화와 AI 브리핑 광고 도입
- 왜 중요한가: 검색 점유율을 매출 성장으로 연결하는 핵심 수단입니다.
- 실적 영향: 광고 성장 기여도 확대가 확인되면 높은 이익률의 광고 매출 회복에 도움이 됩니다.
- 성격: 이미 실적에 일부 반영된 사업 호재입니다.
커머스·네이버페이의 동반 성장
- 요인: 네이버플러스 스토어, 멤버십, N배송, 오프라인 결제 확장
- 왜 중요한가: 검색 사용자를 구매와 결제로 이어주는 구조입니다.
- 실적 영향: 서비스 매출은 2분기 31.3%, 네이버페이 결제액은 21.0% 성장했습니다.
- 성격: 분기 실적으로 확인 가능한 성장 요인입니다.
글로벌 C2C 성장
- 요인: 포시마크·왈라팝·크림·소다의 거래 확장
- 왜 중요한가: 국내 광고 시장 의존도를 낮출 수 있습니다.
- 실적 영향: C2C 매출은 2분기 74.9% 증가했습니다.
- 성격: 성장성은 크지만 해외 사업의 수익성 확인이 필요합니다.
AI 팩토리의 신규 성장 가능성
- 요인: 엔비디아와 전략적 파트너십
- 왜 중요한가: 플랫폼 회사에서 AI 컴퓨팅 인프라 사업자로 영역을 넓히는 시도입니다.
- 실적 영향: 회사는 관련 매출이 2027년 상반기부터 발생할 것으로 예상합니다.
- 성격: 중장기 기대 요인으로, 아직은 실적보다 실행 검증이 우선입니다.
⑤ 위험요인
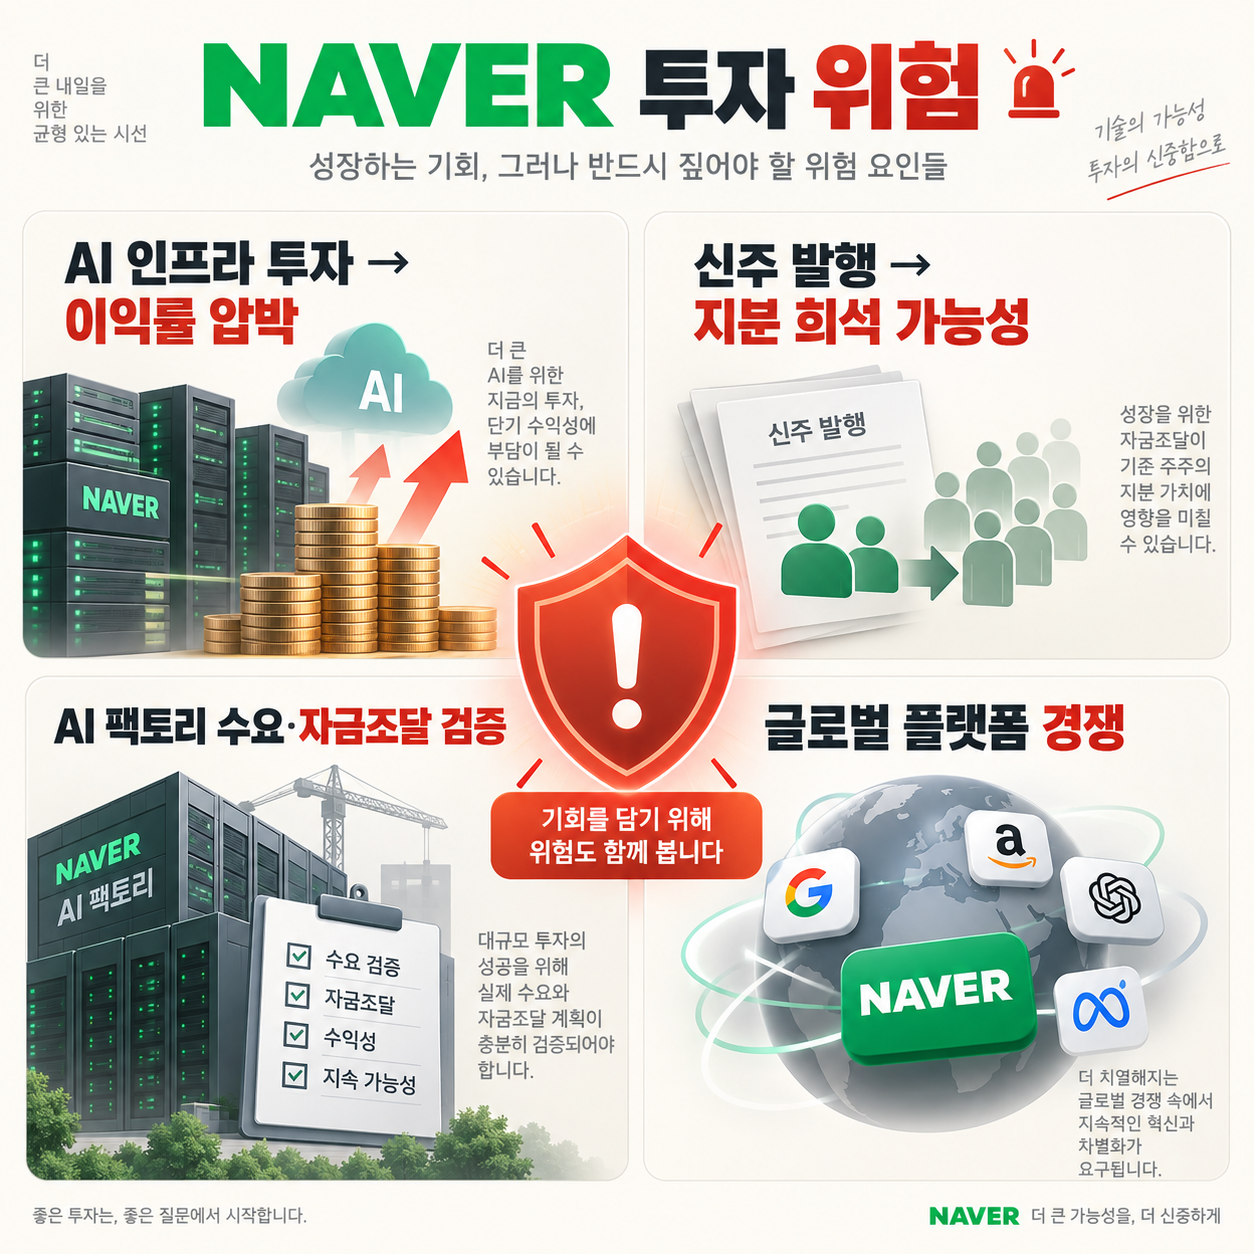
AI 투자에 따른 이익률 압박
- 실적과 주가 영향: AI 인프라 비용이 늘면 매출 성장에도 영업이익률 회복이 늦어질 수 있습니다.
- 확인할 변수: 분기별 영업이익률, 감가상각비, AI 관련 비용 증가율입니다.
신주 발행에 따른 희석 가능성
- 실적과 주가 영향: 엔비디아 대상 제3자배정 유상증자는 전략적 의미가 있지만, 신주 발행 자체는 기존 주주의 지분 비중을 낮출 수 있습니다.
- 확인할 변수: 신주 상장 일정, 자사주 소각 효과, AI 팩토리 투자 집행입니다.
AI 팩토리 사업의 불확실성
- 실적과 주가 영향: 고객 확보, 가동률, 자금조달 비용이 기대보다 낮거나 높으면 장기 가치 산정이 달라집니다.
- 확인할 변수: 수주 계약, 가동 시작 시점, 투자 규모와 재무 부담입니다.
글로벌 플랫폼 경쟁
- 실적과 주가 영향: 검색·광고에서는 글로벌 AI 서비스, 커머스에서는 국내외 플랫폼 경쟁이 강합니다.
- 확인할 변수: 검색 체류시간, 광고 성장률, 쇼핑 거래액과 결제액입니다.
⑥ 증권사 전망
확인 가능한 최신 공개 리포트 기준으로 목표주가와 전제의 차이가 큽니다.
- KB증권, 2026년 8월 10일: 투자의견 BUY, 목표주가 330,000원. 2분기 AI 투자비에 대한 우려가 과도하다는 관점입니다.
- 키움증권, 2026년 6월 9일: 투자의견 Outperform, 목표주가 320,000원. AI 팩토리 가치를 반영했지만, 수요 지속성과 자금조달 부담을 함께 지적했습니다.
- IBK투자증권, 2026년 6월 8일: AI 팩토리의 장기 성장성을 강조했으나, 실적 기여 본격화 시점을 2027년 하반기 이후로 제시했습니다.
핵심은 목표주가 숫자보다 전제입니다. AI 팩토리 가치가 실제로 인정받으려면 고객과 가동률, 투자비, 수익성이 계획대로 확인돼야 합니다.
⑦ 밸류에이션
최근 확인 기준 NAVER의 PER은 약 19.6배, PBR은 약 1.3배 수준입니다. 단순히 인터넷 플랫폼 평균과 비교하기보다, AI 투자로 현재 이익률이 낮아진 구간이라는 점을 함께 봐야 합니다.
- PER: 현재 이익 기준으로 시장이 붙인 평가입니다. AI 투자 후 이익이 회복될지가 중요합니다.
- PBR: 장부가치 대비 주가 수준입니다. NAVER는 플랫폼·데이터·지분가치가 커서 PBR 하나만으로 판단하기 어렵습니다.
- 수익성: 2분기 영업이익률은 **15.4%**로, 2025년 2분기 **17.9%**보다 낮아졌습니다.
현재 주가는 AI 팩토리의 장기 ���치 일부를 반영하면서도, 단기 이익률 둔화와 실행 위험을 동시에 반영하는 구간으로 해석됩니다.
⑧ 투자 시나리오
긍정적 시나리오
- 조건: 광고·커머스 성장률 유지, 영업이익률 반등, AI 팩토리 수주 구체화
- 예상 흐름: 기존 플랫폼 실적과 신규 AI 사업 가치가 함께 재평가될 수 있습니다.
- 확인할 지표: 광고 성장률, Npay 결제액, AI 팩토리 고객·가동률
중립적 시나리오
- 조건: 매출은 성장하지만 AI 투자비가 이익률을 계속 압박
- 예상 흐름: 실적 기대와 비용 부담이 맞서며 주가가 범위 안에서 움직일 수 있습니다.
- 확인할 지표: 분기 영업이익률, 비용 증가율, 해외 C2C 수익성
부정적 시나리오
- 조건: AI 팩토리 투자 규모가 커지고 수주·가동이 지연되거나 핵심 플랫폼 성장률이 둔화
- 예상 흐름: 밸류에이션 프리미엄이 축소되며 조정 폭이 커질 수 있습니다.
- 확인할 지표: 투자계획 변경 공시, 신주 상장 후 수급, 광고·커머스 성장 둔화
⑨ 체크포인트
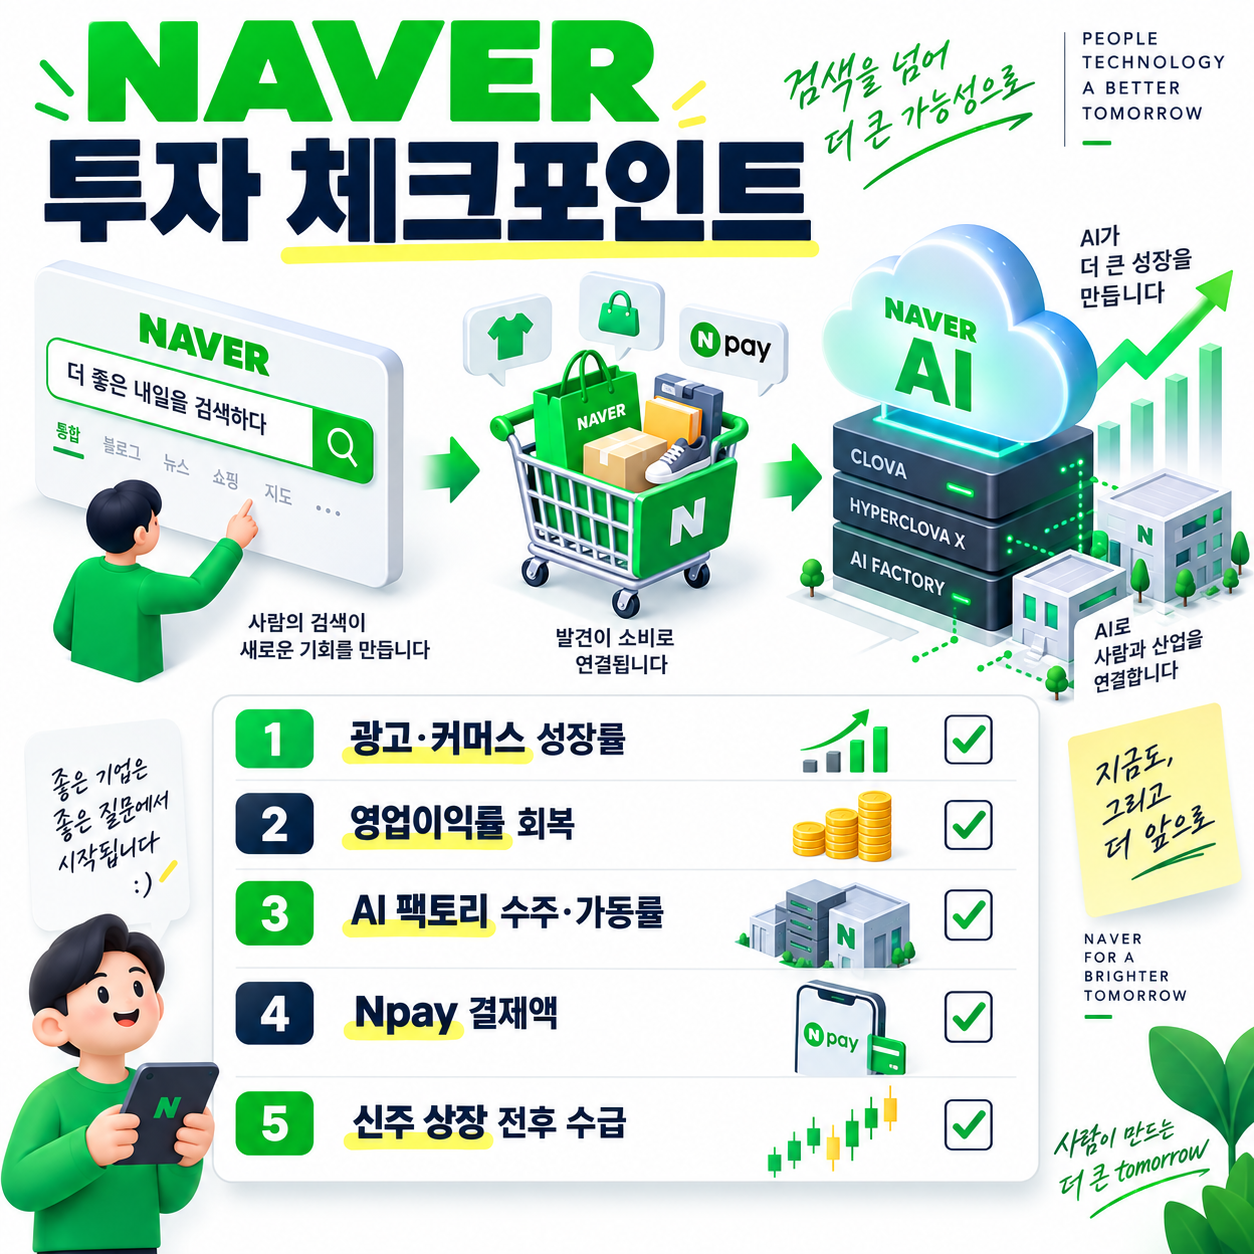
- 광고와 커머스 성장률이 AI 효과를 유지하는지
- 영업이익률이 15%대에서 회복하는지
- AI 팩토리의 수주·가동률·자금조달 조건이 구체화되는지
- 네이버페이 결제액과 오프라인 확장이 이어지는지
- 2026년 11월 예정 신주 상장 전후 수급 변화가 어떤지
한줄평: NAVER는 기존 플랫폼의 AI 수익화는 확인되고 있지만, 주가의 다음 방향은 AI 팩토리 기대가 실제 매출과 이익으로 바뀌는 과정에 달려 있습니다.
※ 본 글은 투자 정보를 정리하기 위한 콘텐츠이며 특정 종목의 매수·매도를 권유하는 글이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'똑똑해지기 > AI로 주식공부해보기' 카테고리의 다른 글
| [AI주식분석 / 로보티즈] 휴머노이드 관절 수요가 실적으로 이어졌다? 2분기 실적과 공급능력 체크 (0) | 2026.09.19 |
|---|---|
| [AI주식분석 / 두산에너빌리티] 원전보다 중요한 가스터빈과 수주잔고 26조원 (0) | 2026.09.18 |
| [AI주식분석 / 대한광통신] AI 데이터센터 기대와 2분기 흑자전환 어디까지 반영됐나 (0) | 2026.09.17 |
| [AI주식분석 / 삼화콘덴서] MLCC 공급 부족 기대는 어디까지? 2분기 실적·AI·전장 수혜 분석 (0) | 2026.09.16 |
| [AI주식분석 / SK스퀘어] 113만8천원에서 볼 3가지: SK하이닉스·NAV 할인율·주주환원 (0) | 2026.09.15 |
| [AI주식분석 / 삼성바이오로직스] 3조원 유상증자 후 왜 흔들렸나? 2분기 실적·폴리펩타이드 인수 분석 (0) | 2026.09.13 |
| [AI주식분석 / 흥아해운] 2,052억원 신조선 투자와 실적 회복 속도 체크 (0) | 2026.09.12 |
| [AI주식분석 / LS ELECTRIC] AI 데이터센터·전력 슈퍼사이클의 진짜 수혜주일까? (0) | 2026.09.11 |
| [AI 주식분석 / 한국전력] 주가 전망, 전기요금 동결과 유연탄 가격 상승 영향은? (0) | 2026.09.10 |
| [AI주식분석 / 맥쿼리인프라] 주가 왜 1만원 아래로 내려왔나? 배당·데이터센터·금리 핵심 분석 (0) | 2026.09.09 |