최근 대한광통신 주가가 움직이는 이유가 뭘까요?
대한광통신은 AI 데이터센터가 늘어나며 필요한 고밀도 광케이블 기대를 받고 있습니다. 광섬유 원재료부터 광케이블까지 만드는 국내 유일 일관생산 체제가 투자 포인트입니다.
다만 주가는 이미 큰 폭으로 움직였습니다. 2분기 흑자전환이 일회성이 아닌지, AI 데이터센터 관련 수주가 실제 매출과 이익으로 이어지는지가 앞으로의 핵심 변수입니다.
① 회사 소개
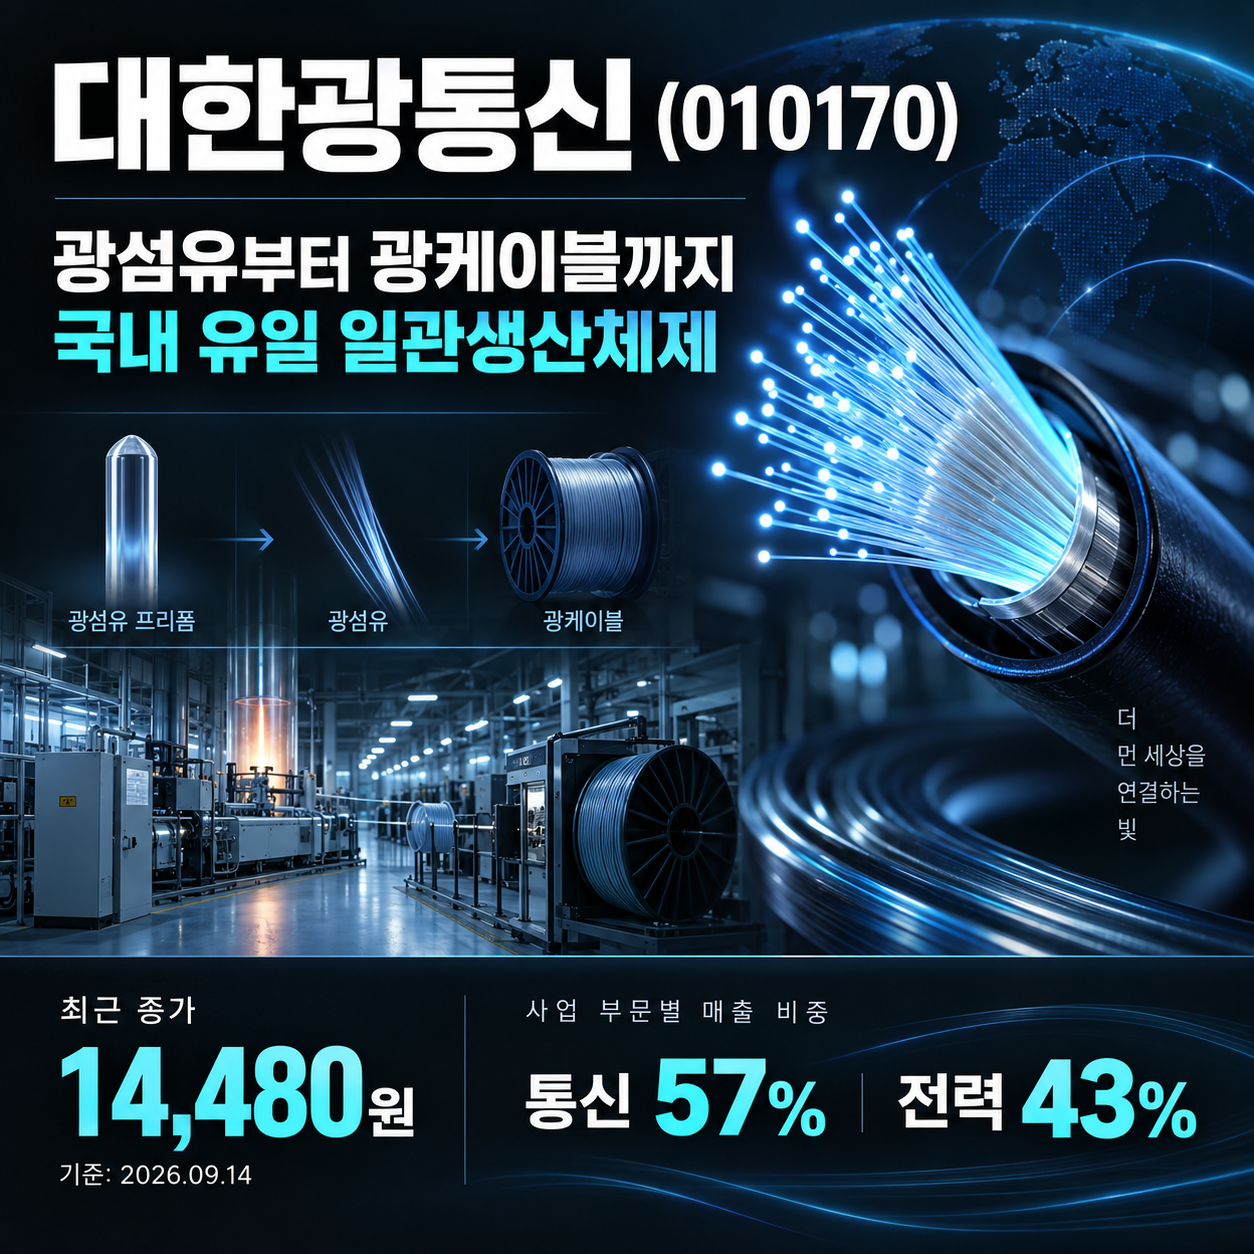
| 종목코드 | 010170, 코스닥 |
| 주요 사업 | 광섬유, 광케이블, 전력용 OPGW, 특수광 |
| 핵심 경쟁력 | 광섬유 모재부터 케이블 완제품까지 생산하는 국내 유일 일관생산 체제 |
| 2026년 상반기 매출 비중 | 통신사업 약 57%, 전력사업 약 43% |
| 최근 종가 | 14,480원, 2026년 9월 14일 |
| 시가총액 | 약 2.3조원 |
광섬유는 데이터를 빛으로 보내는 가느다란 유리선입니다. AI 데이터센터는 서버 간 오가는 데이터가 많아 일반 데이터센터보다 고밀도 광케이블 수요가 커질 수 있습니다.
전력사업의 OPGW는 송전선로의 피뢰선 기능과 통신 기능을 함께 하는 광복합가공지선입니다. 통신과 전력 수요를 함께 보유했다는 점은 장점이지만, 결국 수익성은 광케이블 판매단가와 원가에 달렸습니다.
② 주가 흐름
| 1주 | 13,470원, 9월 7일 | +7.5% |
| 1개월 | 13,370원, 8월 14일 | +8.3% |
| 3개월 | 약 19,400원 수준, 6월 중순 | 약 -25% |
| 52주 범위 | 1,272원~31,500원 | 변동성 매우 큼 |
- 9월 초에는 AI 인프라 기대가 유입되며 9월 9일 종가가 14,960원까지 올랐고, 거래량도 약 3,000만주로 급증했습니다.
- 이후 9월 10일과 11일 이틀 연속 하락한 뒤, 9월 14일 14,480원으로 마감했습니다.
- 즉, 실적 개선 기대가 시장 반응을 이끌었지만 고점 부근에서는 단기 차익실현도 강하게 나타난 흐름입니다.
최근 3개월은 저점 6,910원과 고점 20,600원 사이를 오갈 정도로 변동성이 컸습니다. 단기 등락보다 3분기 실적에서 흑자 지속성을 증명하는지를 우선 확인할 구간입니다.
③ 실적
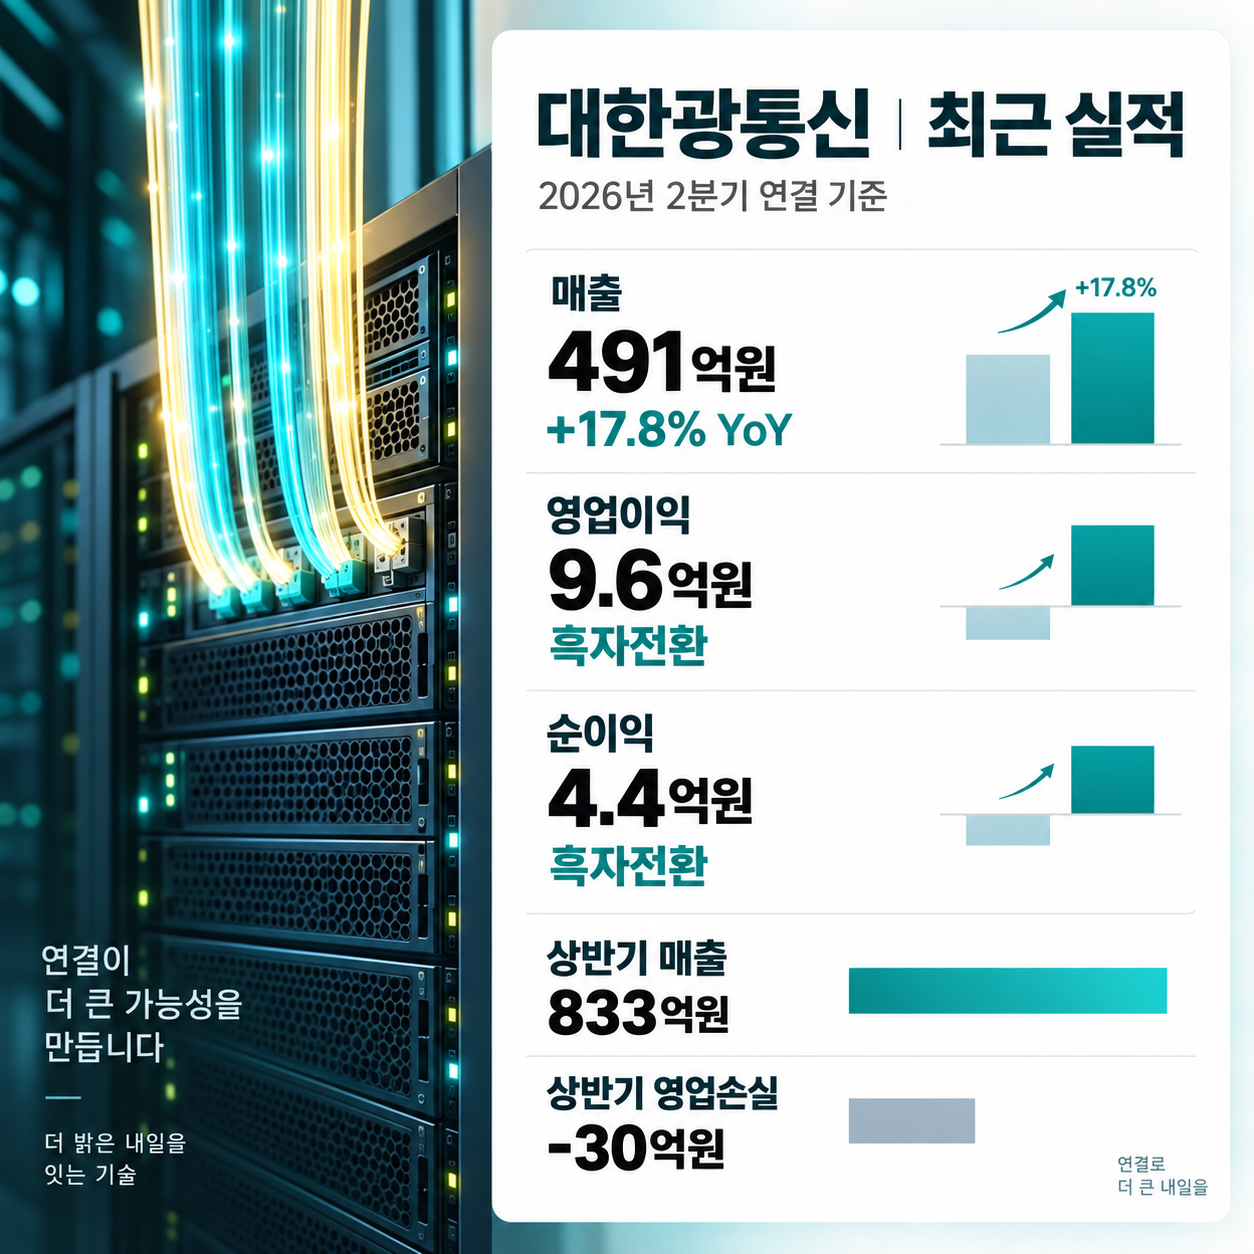
| 2025년 3분기 | 433억원 | -67억원 | -82억원 | -15.5% |
| 2025년 4분기 | 291억원 | -50억원 | -117억원 | -17.2% |
| 2026년 1분기 | 342억원 | -40억원 | -37억원 | -11.6% |
| 2026년 2분기 | 491억원 | 9.6억원 | 4.4억원 | 2.0% |
- 2026년 2분기 매출은 전년 동기 대비 17.8% 증가했습니다.
- 영업이익은 전년 동기 적자에서 9.6억원 흑자로 전환했습니다.
- 상반기 누적 매출은 833억원, 영업손실은 약 30억원입니다.
2분기 숫자만 보면 회복 신호가 분명합니다. 다만 상반기 누적으로는 아직 적자입니다. 투자자는 매출 증가보다 영업이익률이 3분기에도 플러스를 유지하는지를 더 중요하게 봐야 합니다.
④ 핵심 호재
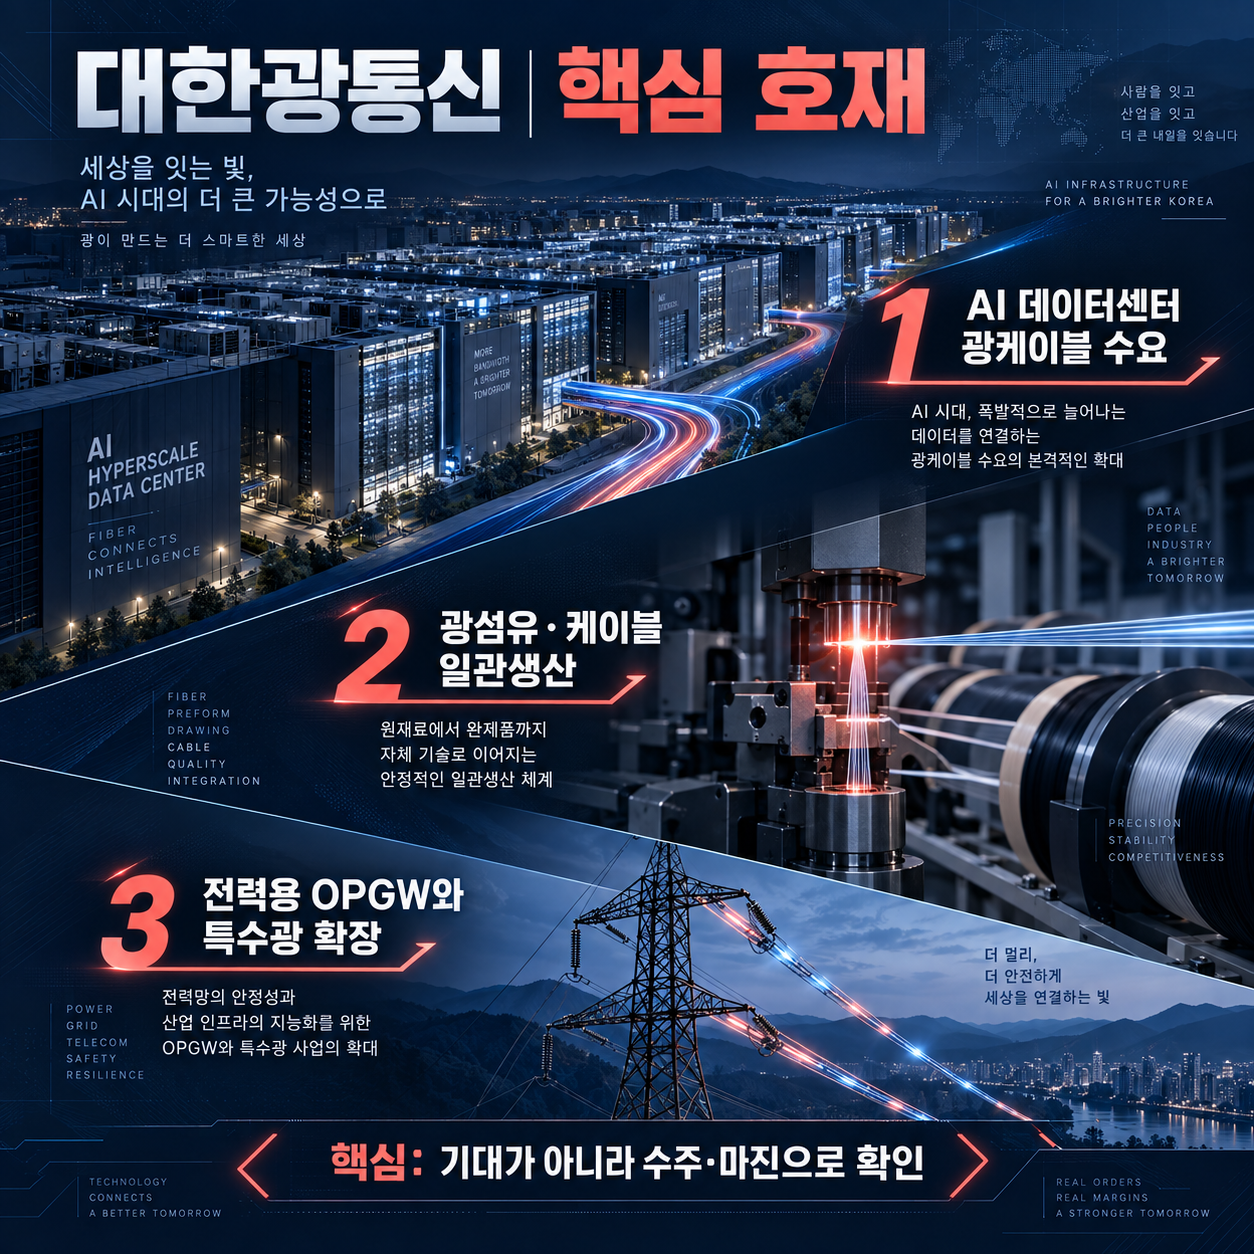
AI 데이터센터용 광케이블 수요
- 요인: AI 서버 확대로 고심도 광케이블과 광섬유 수요가 늘어날 가능성입니다.
- 왜 중요한가: 광케이블은 AI 데이터센터 내부와 센터 간 연결의 필수 부품입니다.
- 실적 영향: 고부가 제품 비중과 가동률이 올라가면 매출과 마진 개선으로 이어질 수 있습니다.
- 성격: 기대만으로는 부족하며, 수주 공시와 납품 매출로 확인해야 합니다.
광섬유-케이블 일관생산
- 요인: 모재, 광섬유, 광케이블을 한 체계에서 생산합니다.
- 왜 중요한가: 외부 조달 의존도를 줄이고 품질·납기·원가 측면에서 경쟁력이 생깁니다.
- 실적 영향: 업황 회복 시 가동률 상승이 이익 개선 폭을 키울 수 있습니다.
- 성격: 구조적 강점이지만, 원재료 가격 상승을 모두 피할 수 있다는 뜻은 아닙니다.
전력용 OPGW와 특수광 확장
- 요인: 통신 외에 전력망과 특수광 분야를 병행합니다.
- 왜 중요한가: 통신 업황이 약할 때 사업 포트폴리오를 보완할 수 있습니다.
- 실적 영향: 전력 인프라 투자와 특수광 제품 매출이 늘면 고객 기반이 넓어질 수 있습니다.
- 성격: 성장 옵션이며, 본업 회복을 대신하는 확정 실적은 아닙니다.
⑤ 위험요인
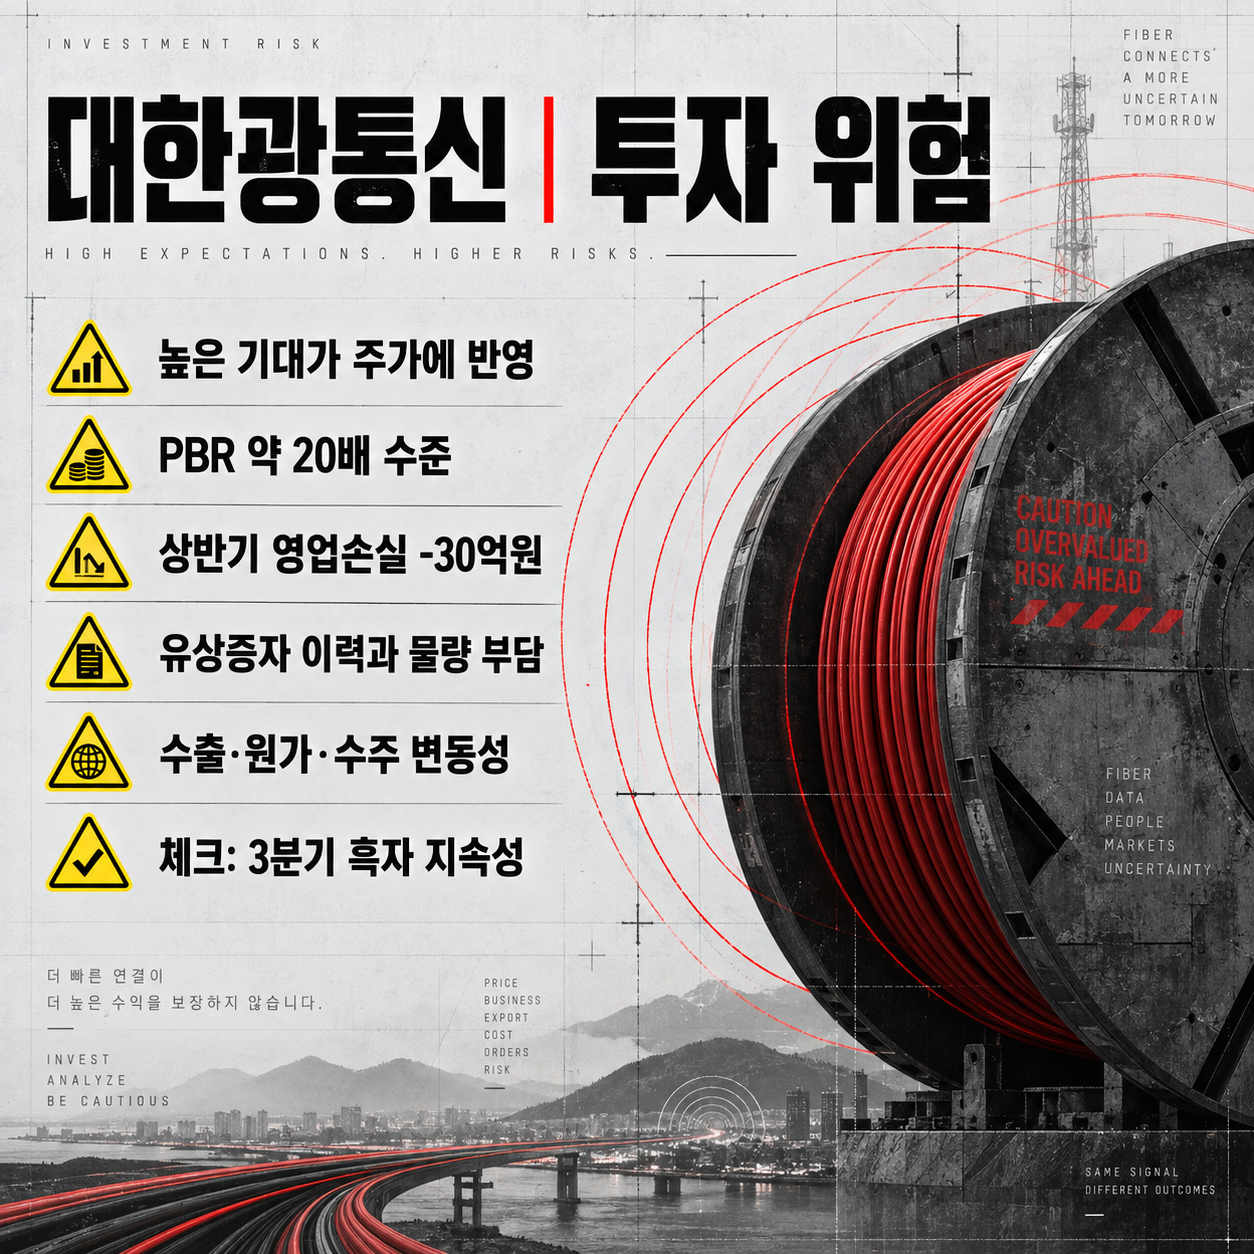
높은 기대가 반영된 밸류에이션
- 위험 요인: 최근 종가 기준 PBR이 약 20배 수준으로 높습니다.
- 실적과 주가 영향: 이익 회복이 기대에 못 미치면 멀티플 축소로 주가 조정 폭이 커질 수 있습니다.
상반기 누적 적자
- 위험 요인: 2분기는 흑자였지만 상반기 영업손실은 약 30억원입니다.
- 실적과 주가 영향: 3분기에 다시 적자로 돌아서면 ‘턴어라운드’ 기대가 빠르게 약해질 수 있습니다.
유상증자 이력과 물량 부담
- 위험 요인: 2026년 2월 유상증자 최종 발행가액은 2,340원으로 확정됐습니다.
- 실적과 주가 영향: 자금 사용 성과가 불분명하면 주식 수 증가와 재무 불확실성이 할인 요인이 될 수 있습니다.
수출·원가 변동성
- 위험 요인: 통신사업은 수출 비중이 높아 고객사 투자, 환율, 운임, 원재료 가격 영향이 큽니다.
- 실적과 주가 영향: 매출은 늘어도 광섬유와 원재료 가격, 경쟁 단가에 따라 이익이 기대보다 약할 수 있습니다.
⑥ 증권사 전망
확인 가능한 공개 자료 기준으로 최근 목표주가를 제시한 다수의 정식 리포트는 제한적입니다. 따라서 임의의 목표주가를 적용하기보다, 공개된 전망의 전제 자체를 보는 편이 낫습니다.
- SK증권, 2025년 7월 8일: AI 인프라 수요, 광통신 업황 회복, 방산용 특수광 가능성을 투자 포인트로 제시했습니다. 다만 당시 투자의견은 Not Rated, 목표주가는 제시하지 않았습니다.
- 시장 추정치 집계는 2026년 매출 약 2,034억원, 영업이익 약 37억원 수준이지만, 이는 확정 실적이 아닌 추정치입니다.
- 핵심 전제는 명확합니다. AI 데이터센터향 수요가 실제 납품으로 이어지고, 분기 영업흑자가 하반기에도 유지돼야 합니다.
⑦ 밸류에이션
현재 대한광통신은 PER보다 PBR과 이익 회복 속도를 함께 봐야 하는 종목입니다. 최근까지 적자가 이어져 PER만으로 가치 판단하기 어렵기 때문입니다.
- PBR 약 20배: 순자산 대비 주가가 높은 편입니다. 향후 성장 기대가 크게 반영됐다는 뜻입니다.
- 영업이익률 2.0%: 2분기 흑자전환은 긍정적이지만, 아직 안정적인 제조업 수익성이라고 보긴 이릅니다.
- 시가총액 약 2.3조원: 2025년 연간 매출 1,394억원과 비교하면 매출 대비 기업가치 부담도 적지 않습니다.
- 비교 기준: 동종 광통신·네트워크 장비 기업보다 높은 멀티플을 정당화하려면, 수주 증가와 마진 개선이 동시에 나와야 합니다.
정리하면 현재 가격은 ‘회복 가능성’보다 ‘회복 확인’을 요구하는 구간에 가깝습니다.
⑧ 투자 시나리오
긍정적 시나리오
- 조건: 3분기 영업흑자 지속, AI 데이터센터향 수주·납품 증가, 광섬유 판매단가 개선
- 예상 흐름: 실적 턴어라운드 신뢰가 생기며 고평가 논란을 일부 완화할 수 있습니다.
- 확인할 지표: 분기 매출, 영업이익률, 수출 매출, 신규 공급계약
중립적 시나리오
- 조건: 매출은 늘지만 원가와 판관비 부담으로 이익률 개선이 더딘 경우
- 예상 흐름: AI 테마 기대와 실적 검증이 맞서며 높은 변동성 속 횡보 가능성이 있습니다.
- 확인할 지표: 매출총이익률, 재고, 원재료 가격, 현금흐름
부정적 시나리오
- 조건: 3분기 재적자, 수주 지연, 고객사 투자 축소, 추가 자금조달 우려
- 예상 흐름: 기대가 컸던 만큼 밸류에이션 재평가와 주가 조정 가능성이 커집니다.
- 확인할 지표: 영업현금흐름, 차입금, 증자·전환사채 관련 공시, 수주잔고
⑨ 체크포인트
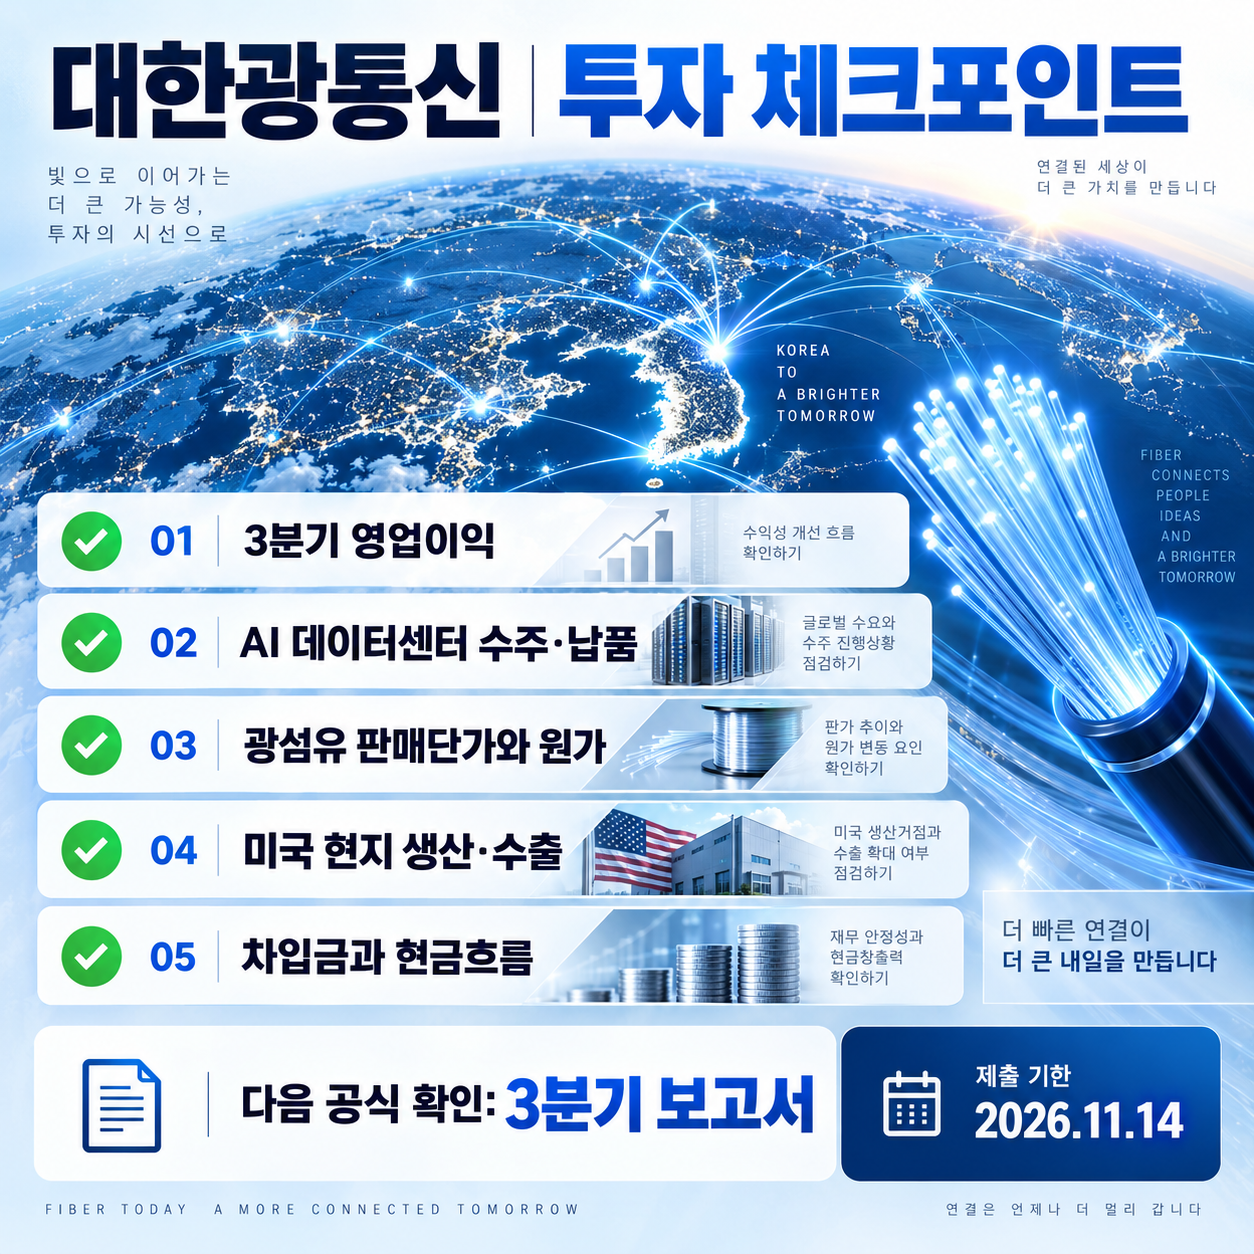
- 2026년 3분기 영업이익이 흑자를 이어가는지
- AI 데이터센터 관련 계약이 실제 매출로 전환되는지
- 광섬유 판매단가와 원재료 가격의 방향
- 미국 현지 생산·수출 확대 효과
- 차입금, 현금흐름, 추가 자금조달 가능성
한줄평: 대한광통신은 AI 인프라 기대와 분기 흑자전환이 공존하는 종목이지만, 지금은 테마보다 3분기 이익 지속성과 수주 실적을 확인해야 하는 구간입니다.
※ 본 글은 투자 정보를 정리하기 위한 콘텐츠이며 특정 종목의 매수·매도를 권유하는 글이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'똑똑해지기 > AI로 주식공부해보기' 카테고리의 다른 글
| [AI주식분석 / 원익홀딩] 3,500억 로봇 투자 기대가 만든 급등…실적과 체크포인트 정리 (0) | 2026.09.21 |
|---|---|
| [AI주식분석 / 한전기술] 미국 원전 8기 기대감은 어디까지 왔나? 2026년 상반기 실적과 i-SMR 체크포인트 (0) | 2026.09.20 |
| [AI주식분석 / 로보티즈] 휴머노이드 관절 수요가 실적으로 이어졌다? 2분기 실적과 공급능력 체크 (0) | 2026.09.19 |
| [AI주식분석 / 두산에너빌리티] 원전보다 중요한 가스터빈과 수주잔고 26조원 (0) | 2026.09.18 |
| [AI주식분석 / 삼화콘덴서] MLCC 공급 부족 기대는 어디까지? 2분기 실적·AI·전장 수혜 분석 (0) | 2026.09.16 |
| [AI주식분석 / SK스퀘어] 113만8천원에서 볼 3가지: SK하이닉스·NAV 할인율·주주환원 (0) | 2026.09.15 |
| [AI주식분석 / NAVER]AI 팩토리 기대와 이익률 부담 사이 | 2026년 2분기 실적·전망 분석 (0) | 2026.09.14 |
| [AI주식분석 / 삼성바이오로직스] 3조원 유상증자 후 왜 흔들렸나? 2분기 실적·폴리펩타이드 인수 분석 (0) | 2026.09.13 |
| [AI주식분석 / 흥아해운] 2,052억원 신조선 투자와 실적 회복 속도 체크 (0) | 2026.09.12 |
| [AI주식분석 / LS ELECTRIC] AI 데이터센터·전력 슈퍼사이클의 진짜 수혜주일까? (0) | 2026.09.11 |